
大选结束,新西兰房市会快速调整回正常节奏吗?
分享
来源:NZ每日财经
大选当月,新西兰房市全面停滞。
在大选前,三份数据几乎同时落地:Cotality 的房屋价值指数、Realestate.co.nz 的 10 月市场报告,以及 Barfoot & Thompson 的月度成交数据。三家机构的统计口径不同、覆盖范围不同,指向的却是同一个状态——市场既没有崩,也没有回暖,它停在了一个不上不下的位置。
本文看点
· Cotality:10 月全国住宅中位价值 790,987 纽币,环比 -0.4%,较 7 月 -1.4%,同比 -2.3%。
· Realestate.co.nz:新增挂牌同比 -4.5%,全国存量升至 2014 年以来 10 月最高,拍卖占比降至七年最低。
· Barfoot & Thompson:成交 696 套,同比 -25.2%,售价小幅回升,月末库存 6,508 套,为 18 年最高。
· 按存量恒等式推算:10 月成交约 4,900–5,200 套,较 9 月的 5,752 套环比下滑 9%–14%。
01
把三个价格放在一起:方向一致,幅度不同
先看价格。
Cotality 的房屋价值指数显示,10 月新西兰全国住宅中位价值为 790,987 纽币,环比 9 月下跌 0.4%,较 7 月下跌 1.4%,较去年 10 月下跌 2.3%。奥克兰的中位价值停留在 1,006,098 纽币,刚好守住百万关口,但同比下跌 4.2%。从地区看,年度跌幅最大的是 Wairoa(-7.5%)、Horowhenua(-6.3%)、Otorohanga(-6.1%)与 South Wairarapa(-6.1%)。
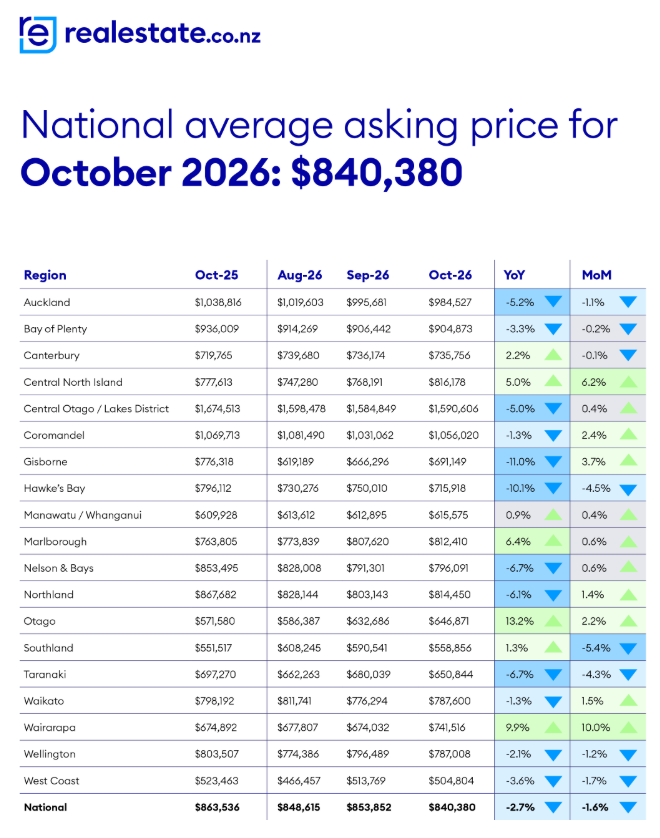
Realestate.co.nz 的口径是挂牌要价:10 月全国平均要价 840,380 纽币,同比下跌 2.7%;奥克兰平均要价 984,527 纽币,同比下跌 5.2%,连续第二个月低于百万。跌幅最大的两个地区Gisborne 跌 11.0% 至 691,149 纽币,Hawke’s Bay 跌 10.1% 至 715,918 纽币。
Barfoot & Thompson 的口径是实际成交价格:10 月成交均价 1,093,379 纽币,环比上涨 1.7%,同比上涨 1.3%;成交中位价 967,500 纽币,环比上涨 2.9%,同比上涨 1.8%。
同一座城市、同一个月,一边是“跌”,一边是“涨”。这不是数据打架,而是四层口径差异叠在一起的结果。
第一层,中位数与平均数的差别。中位数对成交结构不敏感,平均数会被高价房源拉高。第二层,挂牌要价与成交价格的差别。要价反映卖方心理,成交价反映买方最终愿意支付的水平,两者之间天然存在时滞。第三层,样本范围。Cotality 与 Realestate 覆盖全国,Barfoot 只覆盖奥克兰及周边,10 月仅成交 696 套,样本更小,结构偏差更明显。第四层,时间点。前两者是月末快照,后者是整月成交,而 10 月签下的合同,其实对应的是 9 月至 10 月之间的谈判。
把四层差异剥掉之后,三个数字支持的判断是一致的:价格在温和下行,成交量在明显收缩。均价的小幅回升,更像是成交结构变化留下的技术痕迹,而不是趋势反转的信号。
02
真正停滞的不是价格,而是成交量
价格的月度波动只有零点几个百分点,这个幅度甚至小于很多单笔交易的议价空间。真正值得注意的变化,发生在成交量上。
REINZ 的 9 月数据提供一个基准:全国成交 5,752 套,同比下跌 11.6%。这个数字在 REINZ 有记录的 35 个 9 月里排在第 12 低;经季节调整后,比 8 月还下跌 4.3%,说明往年 9 月应有的“春季回升”今年并没有出现。同期,房屋中位销售天数为 46 天,同比多 3 天。
10 月的官方成交数据要到月中才公布。但房地产市场的存量变化本身是一个恒等式,可以据此倒推:
月末存量变动 = 当月新增挂牌 - 当月成交下架 - 当月非成交撤盘
代入 10 月的已知数字:全国存量从 9 月的 34,001 套升至 10 月的 37,433 套,净增 3,432 套;新增挂牌同比下滑4.5%,为 11,660 套。
于是,当月“成交下架”与“非成交撤盘”之和为:11,660 - 3,432 = 8,228 套。
如果 10 月的非成交撤盘量(到期、房东撤下、改价重挂等)与前期相近,落在 3,000 至 3,300 套之间,那么成交下架的规模就是 4,928 至 5,228 套,中枢约 5,100 套。
与 9 月的 5,752 套相比,环比降幅为 9.1% 至 14.3%。10 月通常是新西兰成交量的季节性上升月份,若这个幅度成立,意味着今年 10 月不仅没有季节性回升,反而出现了实质性的缩量。
换一个角度说,更稳妥的表述是:10 月成交大概率落在 4,900 至 5,200 套之间,同比降幅接近两成。等 REINZ 月中公布真实数字后,可以用“11,660 套新房源 - 实际成交 - 存量净增 3,432 套”反算出当月的净撤盘量,把这次的假设校准过来。
03
供给端的三个信号:挂牌在退、拍卖在退、库存在涨
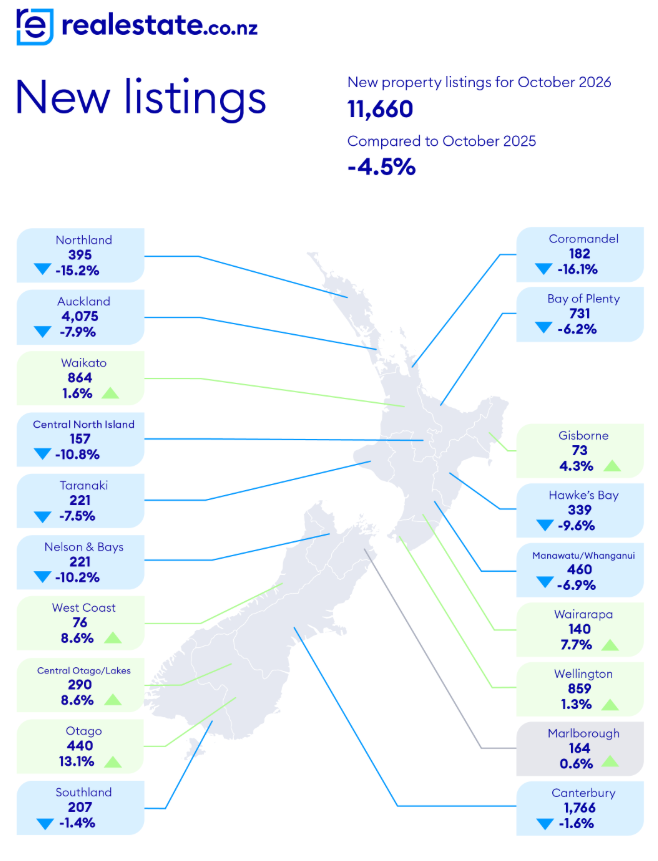
供给端的三组数据,构成了这次“停滞”最直观的证据。
第一个信号是新增挂牌减少。10 月全国新增住宅挂牌同比下降 4.5%,19 个地区中有 11 个录得同比下降。Coromandel 跌幅最大(-16.1%),其次是 Northland(-15.2%)与 Central North Island(-10.8%),奥克兰下降 7.9%。
值得注意的是南岛的反向走势:Otago 新增挂牌增长 13.1%,Central Otago/Lakes 与 West Coast 均增长 8.6%。同一个国家、同一个月,两个岛在往相反方向走。
第二个信号是拍卖退潮。10 月仅有 22.1% 的新房源选择以拍卖方式挂牌,低于去年 10 月的 26.2%,也低于 2023 年 10 月——上一次大选期间——的 28.3%。这是七年来 10 月份的最低占比。
拍卖占比之所以重要,是因为它衡量的是卖方的信心而非买方的热情。拍卖要求卖方在固定日期无条件成交,等于主动放弃了议价空间,只有在预期买家会竞价时,卖家才愿意承担这个风险。占比下降,说明越来越多卖方选择“保留退路”的挂牌方式。
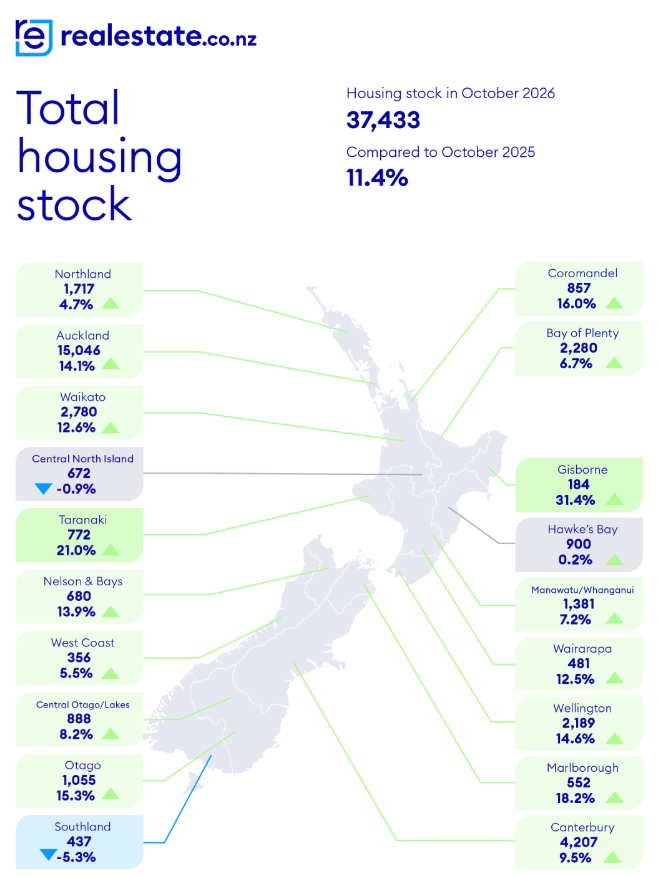
第三个信号是库存继续抬升。10 月全国存量 37,433 套,同比上升 11.4%,为 2014 年以来 10 月份的最高水平;19 个地区中有 10 个录得两位数增长。Gisborne 同比增加 31.4%,Taranaki 增加 21.0%,Marlborough 增加 18.2%,奥克兰增加 14.1% 至 15,046 套。Southland 是唯一明显下降的地区,同比减少 5.3% 至 437 套。
Barfoot & Thompson 10 月末在售住宅 6,508 套,环比增加 4.9%,同比增加 8.0%。这家机构月末在售房源的数量,自 2015 年以来几乎翻了一倍,10 月底的水平是 18 年来的最高。
把三组数据连起来看,可以得到一个容易被误读的结论:库存创新高,并不等于“供给突然变多”。
存量是一个蓄水池,进水是新增挂牌,出水是成交与撤盘。10 月的进水在减少(挂牌 -4.5%),出水变得更慢(成交下滑),水位自然上升。换句话说,这个月库存涨至新高不是供给爆炸的结果,而是流速变慢的证据。这也是理解整篇数据的关键:市场的问题不在“房子太多”,而在“交易太慢”。
04
为什么成交量掉了,价格却没跟着掉
按常识,成交量下滑应该带来价格下跌。但 10 月的数据给出的是一条更缓的曲线:成交量同比 -25%(以 Barfoot 为样本),价格同比只跌 1% 至 2%。这种“量跌价缓”的组合,需要一个机制来解释。
第一层机制,是价格本身是慢变量。成交价由“愿意在这个价格上成交的买卖双方”决定,而不是由全部挂牌决定。当卖方不愿意接受更低的报价时,交易不会以更低的价格发生,而是干脆不发生。于是价格被“守住”,成交量被“牺牲”。
第二层机制,是库存给了买方选择权,却没有立刻给买方定价权。Cotality 新西兰首席房地产经济学家 Kelvin Davidson 的判断是:2026 年全年成交量一直在逐步走低,而春季新房源上市的季节性增长已经展开,未售出住宅的存量仍然高企,“只要潜在买家对自身工作的稳定性有信心、也能满足银行的要求,他们仍然处于强势的议价地位”。他同时强调,多数情况下主动权仍在买方手中,因此许多地区的房产价值依然低迷。
第三层机制,是信贷条件的边际收紧。9 月 2 日,官方现金利率(OCR)上调 25 个基点至 2.75%,这是两个月内的第二次加息,央行表示未来将会有更多加息。对买家而言,可负担能力在边际上被压缩;对卖家而言,等待的成本在上升,但降价的阻力同样在上升。
第四层,是预期。Realestate.co.nz 首席执行官 Sarah Wood 的表述很直接:大选近在眼前,一些卖家按兵不动并不意外,“买房或卖房是一个重大的决定,人们自然希望自己是在尽可能最佳的时机作出这个决定”。
四层机制叠在一起,就是“停滞”的解剖图:卖方用更长的在市时间换取价格,买方用更多的选择换取时间,双方都不急,结果是成交量下降、价格缓降、库存上升,三件事同时发生。Barfoot 董事总经理 Peter Thompson 的说法是,买家目前在所有价位区间都拥有“异常丰富的选择”。这句话翻译成市场语言,就是议价权在买方,但成交意愿在双方都不足。
05
三个容易读错的地方
第一,不要把均价上涨读成市场回暖。Barfoot 10 月成交 696 套,是 2022 年以来同月最低,同比减少 25.2%。在这个样本规模下,均价上涨 1.7% 更可能是成交结构变化的结果:卖掉的那批房子,恰好比上个月更偏中高价。均价描述的是“成交样本”,不是“市场整体”。
第二,不要把库存创新高读成价格必跌。库存抬升的直接后果是买方选择变多、成交周期变长、卖方议价能力被削弱,但它不会自动带来名义价格的大幅下跌。价格真正下跌,需要一个前提:卖方愿意接受更低的报价。而 10 月的挂牌要价同比只下跌 2.7%,跌幅明显小于成交量的收缩幅度,说明卖方仍在守价。
第三,不要把大选结束读成必然反弹。被推迟的决定确实可能在明年 2 月之后释放,这一点 Sarah Wood 也承认:大选之后,一部分被压住的活跃度会回来。但她同时给出了边界——“库存水平仍然很高,市场状况不太可能一夜之间发生明显转变”。需求回来一部分,库存会吸收一部分,净效果取决于两者谁更快。
06
接下来两个月,盯住四个指标
与其猜测下个月涨还是跌,不如盯住四个可以直接观察、且每月都会更新的指标。
第一,拍卖占比。10 月的 22.1% 是七年来的 10 月最低。如果 11 月至 12 月能回到 25% 以上,说明卖方对“无条件成交”的信心在恢复,这通常领先于价格企稳;如果继续徘徊在 20% 附近,说明观望还在延续。
第二,撤盘率。本月的推算建立在“非成交撤盘 3,000 至 3,300 套”的假设上。如果后续几个月这个量级明显上升,说明卖方在退出而不是在降价,成交会进一步缩量,但价格的下跌压力反而更小;如果撤盘下降、成交上升,才是真正的需求回归。
第三,库存与成交的比值,也就是理论出清月数。以 37,433 套库存、约 5,100 套月成交计算,当前大约是 7.3 个月。这个比值升破 8 个月,意味着议价权进一步向买方倾斜;回落到 6 个月以内,才谈得上市场转向。
第四,要价与成交价之间的价差。10 月全国平均要价 840,380 纽币,而 REINZ 9 月的全国成交中位价为 755,000 纽币,两者相差约 11%。这个价差是“卖方预期”与“买方出价”之间的缺口。缺口通过降价收敛,价格会补跌;通过成交结构上移收敛,价格则相对稳定。这条线怎么走,比单月的涨跌幅更能说明问题。
写在最后
停滞不是终点,它只是一种状态。
大选之后,被推迟的决定会回来一部分;但 37,433 套的库存、22.1% 的拍卖占比、7.3 个月的出清时间,都不会在一夜之间改变。真正值得盯的不是某个月价格涨了还是跌了,而是流速:房子从挂牌到成交,需要多久;卖方愿不愿意把定价权交出来。
当拍卖占比回升、出清月数回落、撤盘率下降这三件事同时出现,价格才有资格谈方向。在此之前,所有的月度涨跌,都只是这条慢变量曲线上的噪音。
相关阅读:
【大选直击】滚动更新:两大党得票率双双跌破30%,组阁仍存变数!华裔党魁率机遇党首进国会,创下历史
待售房源创18年新高,奥克兰房价却小幅回升
新西兰房价跌了18%,房贷却突破4000亿!钱到底去哪了?
房产占新西兰家庭总资产的50%!但房价较高峰缩水18%,奥克兰一年竟下跌……
ANZ调整预测,2027年中新西兰房价才会止跌
新西兰房价惨跌17%,但这10个地区却逆势大涨!最高涨32%!
新西兰房市神话正在破灭?10年涨幅创历史低位
Westpac警告,今年年底新西兰通胀将再冲新高!房价回升遥遥无期
注:凡新西兰中文先驱网引用、摘录或转载自其他媒体的作品,其观点、内容真实性及知识产权均由原作者或原出处负责,新西兰中文先驱网不承担任何责任。如有侵权行为,请及时联系我们删除。如有任何问题或合作意向,请联系news@chnet.co.nz。
(责编:twinkle)
chineseherald.co.nz All Rights Reserved 版权所有