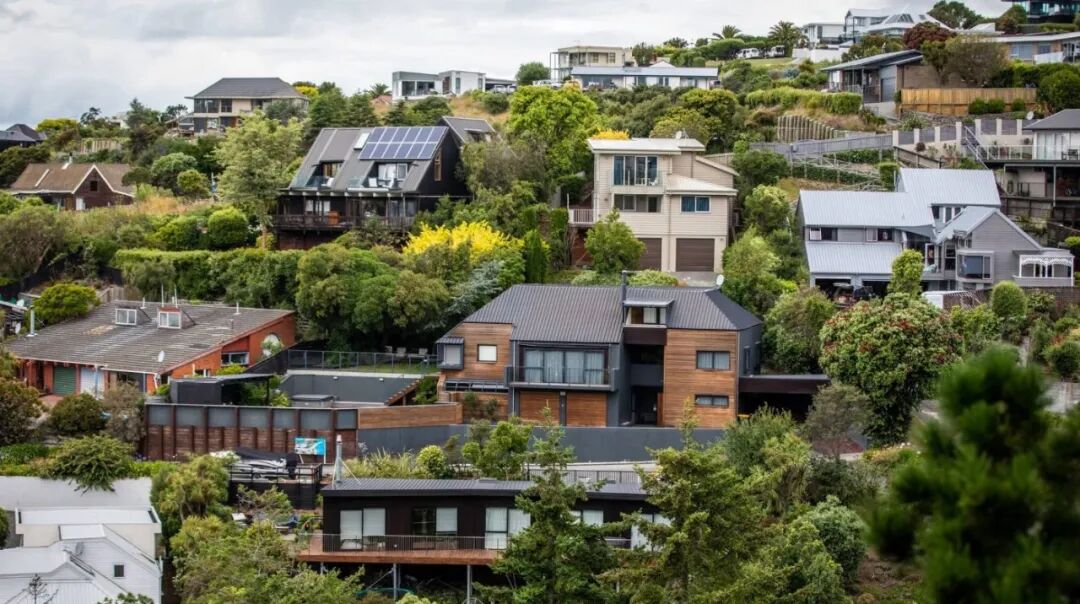


新西兰房价跌了18%,房贷却突破4000亿!钱到底去哪了?
分享
来源:NZ每日财经
房价持续低迷,住房贷款却创下新高。新西兰人究竟是在创造更多财富,还是背负越来越沉重的债务?
新西兰房地产市场,最近出现了一个看似矛盾的现象。
房价在跌,房贷却在涨。
根据新西兰央行公布的数据,截至2026年9月底,全国住宅抵押贷款余额已经达到约4017亿纽币。
相比2025年同期,增加约206亿纽币,同比增长5.4%。
然而,房地产数据机构Cotality的最新报告显示,新西兰全国房价仍然比2021年的历史高峰低18%以上。
换句话说,房子没有以前值钱了,但新西兰人欠银行的钱,却比以前更多。
4000亿纽币究竟是什么概念?
新西兰目前一年的名义GDP约为4550亿纽币。也就是说,全国住房贷款余额,已经相当于整个国家一年经济产出的约88%。
这不禁让人产生几个疑问:
房价已经下跌,为什么房贷还在增加?新西兰人这些年一直在还款,为什么全国房贷余额没有减少?新增的200多亿纽币贷款,究竟流向了哪里?
更重要的是,4000亿房贷,对新西兰经济来说,到底是好事还是坏事?
要回答这些问题,我们不能只盯着房价,还必须看看新西兰的住房供应、房地产融资结构,以及债务增长与经济增长之间的关系。
01
房价虽然在跌,但新西兰的房子却越来越多
很多人在分析房地产市场时,往往只关注一个指标:房价。
但容易被忽略的是,一个国家的房地产总价值,不仅取决于每套房子的价格,也取决于房子的数量。
根据新西兰统计局2026年10月公布的数据,截至今年8月的过去12个月,全国共有41,268套新住宅获得建筑许可,同比增长21%。
其中,奥克兰有17,264套,坎特伯雷有8,933套,两地合计占全国新住宅许可数量的约63%。
当然,建筑许可并不等于房屋已经建成。部分项目需要一年甚至更长时间才能交付,也有项目可能延期或取消。
但这些数据说明,即使房地产交易市场表现疲软,新西兰的住宅建设活动仍在持续。
与此同时,统计局估算,截至2026年9月底,全国私人住宅存量已经达到约213.38万套。
这意味着,新西兰房地产市场并不是一批数量固定的房子,在不同买家之间不断交易。
每年都有新住宅陆续进入市场,增加全国住房存量。
房价下跌,并不意味着全国房地产总资产必然同比例缩水。
举个简单的例子。
假设一个国家原本有100万套住房,每套平均价值100万纽币,那么全国房地产总价值就是1万亿纽币。几年后,平均房价下跌10%,变成90万纽币。
但如果住房数量增加到120万套,全国房地产总价值反而会达到1.08万亿纽币。
也就是说,单套房屋价格下降了10%,全国房地产总价值却增长了8%。
这只是一个用于解释数量与价格关系的假设案例,但其经济逻辑同样适用于新西兰。
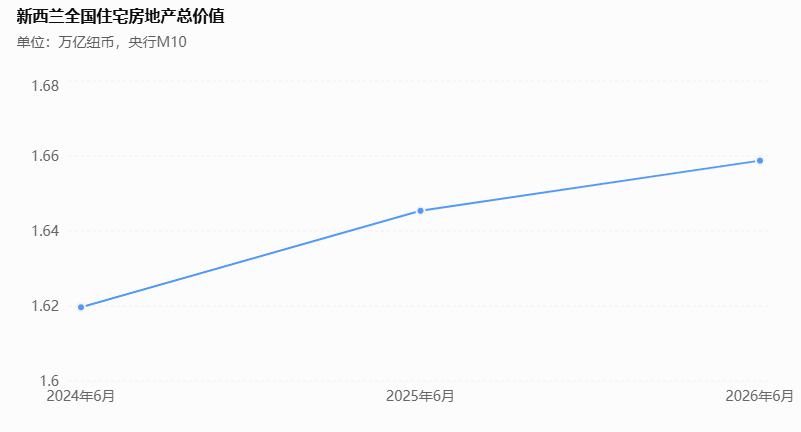
根据央行住宅资产价值统计,2025年6月,全国住宅房地产总价值约为1.645万亿纽币;到2026年6月,增加至约1.659万亿纽币。
一年增加约134亿纽币。
这说明,即使房价指数仍然低于历史高峰,全国住宅房地产总价值依然可能增长。
不过,住宅总价值的变化也受到估值、房屋类型和土地价值等因素影响,不能把全部增长都归因于新房建设。
第一个结论是:新西兰房地产市场的资产规模,不仅受到房价变化影响,也受到住宅存量持续扩大的影响。
而这些新增住宅,从开发建设到最终销售,背后往往都需要融资。
这就引出了第二个问题。
02
新房建设背后,存在一条容易被忽略的融资转换链
很多人认为,住房贷款就是购房者向银行借钱买房。但实际上,一套新房在交到买家手里之前,可能已经经历了不同阶段的融资。
假设一家房地产开发商,在奥克兰开发10套联排住宅。开发阶段,开发商向银行或者二级信贷借款500万纽币,用于土地、施工及其他开发成本。
房子建好后,每套以80万纽币出售。10套房屋总销售额为800万纽币。
如果买家平均支付25%的首付,其余75%通过住房按揭融资,那么银行将向这些买家发放合计600万纽币的住房贷款。
开发商收到销售款后,偿还原来的500万开发贷款。
于是,原本由开发商承担的短期建设融资,随着新房出售和贷款结清,转变为购房者承担的长期住房按揭。
这里需要特别注意一个金融概念。
600万纽币的新增住房按揭,并不意味着整个银行体系净增加了600万贷款。因为开发商同时偿还了500万纽币的开发贷款。
如果只考虑这两项变化,银行体系贷款净增加的是100万纽币。但是,从贷款分类来看,原来的开发商业贷款减少了,而住房按揭贷款增加了600万纽币。
这可能反映贷款从开发融资向长期住房按揭的结构性转换。
还有另一种情况。如果开发商认为当前房价不理想,不愿意立即出售全部住宅,可能选择保留部分房产用于出租。
在满足贷款机构要求的情况下,开发商可以尝试将短期开发融资重新安排为长期投资物业贷款。
不过,这类贷款根据借款主体、用途和银行分类,可能仍然属于商业贷款,并不一定能获得银行支持转为一般房贷。
可以确定的是:新增住宅不仅增加了全国住房资产,也创造了新的融资需求,并推动房地产贷款在不同借款主体和贷款类别之间转换。
另外现有房产,房贷也会增长。
想想下,同样一套房,一个快到退休年纪的人,贷款不多了,卖了房把自己贷款清空。但可能新买家还是找银行80%,或者投资房70%贷款买下,房价是下跌了。但对于这套房,房贷却涨了。
另外,还有些家庭为了改善居住环境,借房贷装修,甚至直接借房贷去消费,买车买大件。另外,还有必须孩子结婚父母从自己房子topup出首付给孩子买房。等等等等。
这也是为什么房价下跌、房贷余额增长,可以同时发生。
03
有些住房贷款,根本没有流向房地产
除了新房建设,还有一个容易被忽略的资金流向:中小企业融资。
在新西兰,不少中小企业主除了申请传统商业贷款,还可能利用自己拥有的住宅净值融资。
最常见的方式之一,就是住宅抵押贷款追加借款,也就是Mortgage Top-up。
假设一名企业主拥有价值120万纽币的自住房,目前剩余房贷50万纽币。如果企业需要额外20万纽币资金,在银行批准的情况下,他可能利用住宅净值追加贷款。
追加之后,住房抵押债务从50万增加到70万纽币,贷款价值比从41.7%上升至58.3%。但这20万纽币不一定用于购买房地产。资金可能被用于收购一家新企业、扩大经营、购买设备、补充库存,或者注入企业营运资金。
甚至在经营困难时,用于填补亏损和维持现金流。
这意味着,住房抵押融资的最终资金用途,可能已经进入餐饮、零售、贸易、制造业等实体经济领域。
住房不仅是家庭居住和投资的资产,也可能是中小企业融资的重要支撑。而且,企业主使用住房净值融资,背后可能存在两种完全不同的经济情况。
一种是扩张型融资。
企业经营良好,老板利用住房净值获得资金,用于收购新生意、购买设备、扩大经营规模。这类融资可能带来新的投资、就业和收入。
另一种则是防御型融资。
企业销售疲软、现金流不足,老板不得不追加住房抵押贷款,为企业继续注入资本,甚至填补经营亏损。
这时,风险可能开始从企业资产负债表,向家庭资产负债表转移。
如果企业最终无法恢复盈利,原本属于企业经营的风险,可能进一步威胁家庭住房资产。
这也是为什么,不能简单看到住房抵押融资增加,就认为经济正在复苏。
第三个结论是:住房抵押融资的增长,不一定全部用于创造新的房地产资产,还可能支持其他经济活动,而这些资金的质量和用途同样重要。
04
4000亿房贷究竟高不高?先看GDP
分析完新增房贷可能流向哪里,我们再来回答一个更重要的问题:
新西兰4000亿纽币的住房贷款,到底是不是太多了?
首先,不能只看债务的绝对金额。
随着人口增加、经济发展、物价和收入上涨,一个国家的债务总额本来就可能不断扩大。因此,判断住房债务规模,更有意义的指标之一,是住房贷款余额占GDP的比例。
按照2026年最新可得数据:
- 全国住房贷款余额约4017亿纽币。
- 年度名义GDP约4550亿纽币。
- 住房贷款余额相当于GDP的约88.3%。
这个比例当然不低。但它也并非明显超过历史水平。
根据此前可得的历史估算,2021年前后,新西兰住房贷款余额相当于GDP的比例曾达到约90%以上。
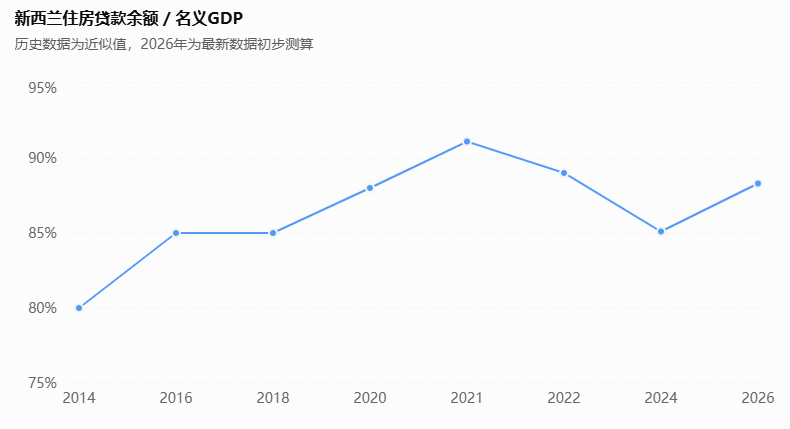
也就是说,虽然2026年的住房贷款绝对金额更高,但相对于国家经济规模,未必比上一轮房地产繁荣时期更加沉重。
此外,GDP代表整个国家一年创造的经济增加值,并不是家庭可支配收入。
所以,住房贷款相当于GDP的88%,不代表普通家庭需要拿出88%的收入偿还房贷。
但这个指标至少告诉我们:
债务总额创新高,不等于债务相对于经济规模的负担也创下新高。
05
房贷增长5.4%,但扣除通胀后,实际只增长约1.6%
这可能是整组数据中最值得关注的地方。过去一年,新西兰住房贷款余额同比增长约5.4%。如果单独看这个数字,似乎增长不慢。
根据统计局2026年第三季度数据,新西兰年度消费者物价指数(CPI)上涨3.7%。这意味着,纽币的购买力也在变化。
如果使用CPI调整住房贷款余额增长,实际债务增长仅为1.6%。
虽然全国房贷账面增加了200多亿纽币,但如果按照消费物价购买力调整,实际债务规模增长远没有5.4%那么大。
不过,这不意味着通胀会自动帮助每个家庭减轻债务。因为物价上涨,并不代表所有人的工资和收入也同步增长。
对于收入停滞甚至下降的家庭,即使全国实际债务增长不快,个人还款压力仍然可能上升。因此,扣除通胀只是分析债务增长的一个角度。判断债务是否健康,还需要看经济增长和家庭收入。
06
房贷增长速度,有没有超过新西兰经济增长?
这是判断住房债务是否正在累积风险的另一个关键问题。
根据目前2026年第二季度数据,新西兰年度名义GDP增长约1.7%,而住房贷款余额扣除通胀同比增长约1.6%。
两者比较接近。
这意味着,4000亿房贷虽然规模庞大,但其增长速度并不必然意味着宏观债务风险正在迅速恶化。
更重要的是,这些贷款增长最终有没有带来更多住房、更高的生产效率和居民收入。
07
真正需要警惕的,不是房贷增加,而是债务质量?
4000亿纽币房贷是否健康,关键仍然在于资金的用途,以及未来能否创造足够的收入来偿还债务。
如果新增贷款支持建设真正有需求的住房、提高企业生产效率、创造就业,那么债务增长可能是经济发展的正常组成部分。
但如果越来越多家庭需要依靠追加住房抵押贷款,来维持企业经营、填补持续亏损,那么风险可能正在从商业领域向家庭资产转移。
这种风险未必会立即体现在全国房贷占GDP的比例上。却可能在未来通过企业倒闭、失业、贷款违约和房产被迫出售等方式显现。
结语:一个国家真正的财富,不是借了多少钱
过去二十多年,房地产一直是新西兰家庭积累财富的重要方式。不少人相信,只要长期持有房产,房价上涨就能够带来财富增长。
但如今,新西兰房地产市场正在面对一个不同的现实。房价不再持续上涨,住房数量却仍在增加。银行的住房贷款规模不断扩大,但新增资金的用途也越来越值得关注。
4000亿纽币的房贷,既可能支持新住房建设,也可能为企业投资提供资金,还可能承载部分家庭和企业的经营压力。
所以,我们真正应该关心的,不只是房贷总额有没有继续增长。而是这些贷款究竟创造了多少新的经济价值。
如果债务增长带来更多住房、更高生产力和更强的偿债能力,那么债务可以成为创造财富的工具。
但如果债务增长只是为了填补亏损、维持现金流,甚至依靠不断增加的借贷来延续低效率经营,那么债务就可能成为透支未来的代价。
对一个家庭如此,对整个国家也是如此。
新西兰经济未来的竞争力,不能只建立在房子越来越值钱、银行能够借出越来越多的钱之上。
更重要的是,我们能否创造出更多真正有价值的商品和服务,能否提高劳动生产率,能否让家庭收入增长跟得上生活成本和债务负担。
一个国家的财富,不在于它能够借到多少钱,而在于它能用这些钱,创造多少真正可持续的价值。
这,或许才是新西兰4000亿房贷背后,最值得思考的问题。
相关阅读:
房产占新西兰家庭总资产的50%!但房价较高峰缩水18%,奥克兰一年竟下跌……
ANZ调整预测,2027年中新西兰房价才会止跌
ANZ银行再度给新西兰房市泼冷水,需求继续降温,房市继续疲软
首家!金融科技巨头获批银行牌照,四大银行迎来新对手!储蓄年利率高达3.5%!
ASB表示新西兰资产增值的时代已经结束?!
注:凡新西兰中文先驱网引用、摘录或转载自其他媒体的作品,其观点、内容真实性及知识产权均由原作者或原出处负责,新西兰中文先驱网不承担任何责任。如有侵权行为,请及时联系我们删除。如有任何问题或合作意向,请联系news@chnet.co.nz。
(责编:twinkle)
chineseherald.co.nz All Rights Reserved 版权所有