.jpg)




纽币突然暴跌!新西兰央行大选前拒绝加息,政治是否左右了利率决定?
分享
来源:NZ每日财经
市场押注加息,央行却突然按兵不动。纽币和批发利率应声大跌,但真正的考验,可能要等到大选之后。
10月28日,新西兰金融市场迎来了一场意料之外的震荡。
就在几乎所有人都认为新西兰央行将再次加息之际,央行却突然宣布:官方现金利率(OCR)维持在2.75%不变。
消息公布后,纽币瞬间遭到抛售。
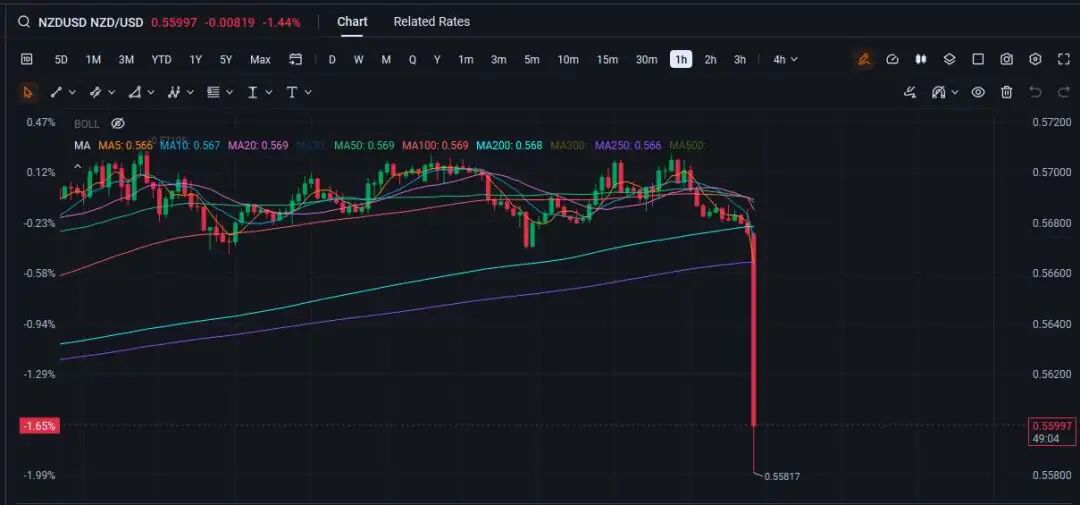
纽币兑美元短时间内下跌约0.75美分,兑澳元跌幅更为明显。新西兰国债收益率和批发利率也随之快速回落。
而这一切,发生在新西兰11月7日全国大选前仅仅十天。
更耐人寻味的是,央行虽然决定不加息,却又在随后的新闻发布会上反复释放信号:未来仍然很可能需要进一步提高利率。
既然通胀风险依然严峻,既然加息迟早要来,为什么偏偏在大选前选择暂停?
这究竟是一次审慎的货币政策决定,还是政治与经济之间一场微妙的博弈?
01
市场几乎认定会加息
要理解这次市场为什么反应如此激烈,首先要看此前的预期。
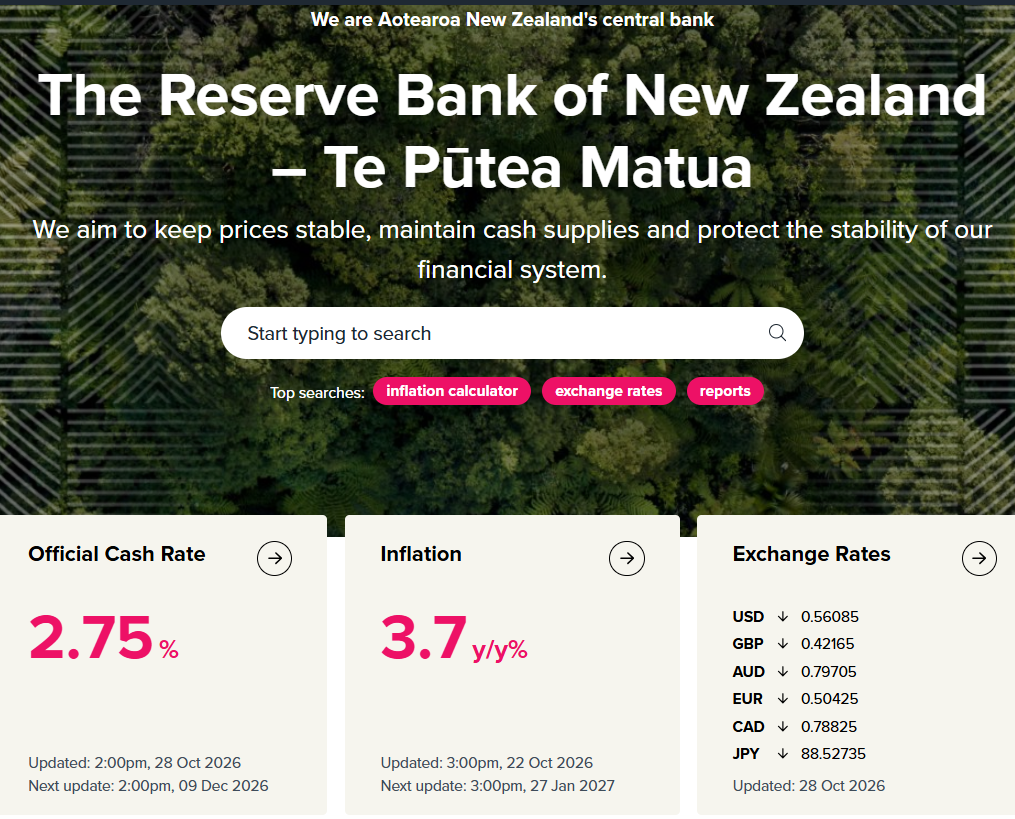
今年7月和9月,新西兰央行已经连续两次加息,每次上调25个基点,将OCR从2.25%提高至2.75%。
而在10月28日议息会议之前,新西兰的通胀形势并没有明显改善,反而当前的形势更加恶化。
截至9月季度,年度消费者价格指数(CPI)涨幅仍然达到3.7%,高于央行1%至3%的目标区间。
国际油价上涨、运输成本增加、纽币持续疲软,都在给新西兰带来新的输入型通胀压力。
更令人担忧的是,部分核心通胀指标仍然居高不下。
在这样的背景下,金融市场此前已经计入了大约90%甚至更高的加息概率,普遍认为央行会把OCR进一步提高至3%。
但结果却完全相反。
央行选择暂停加息,而且这不是一次毫无争议的决定。
货币政策委员会最终以4票对3票,决定维持利率不变。
仅仅一票之差,就决定了新西兰未来数周的货币政策方向。
这也意味着,如果委员会中有一名成员改变立场,最终结果就可能完全不同。
市场真正感到意外的,不是央行选择了暂停,而是央行在通胀压力如此明显、加息预期如此强烈的情况下,选择了与市场判断相反的方向。
02
新委员的加入,改变了决策格局
这次议息会议另一个值得关注的细节,是新西兰央行货币政策委员会的成员变化。
此前委员会只有六名成员,曾出现3比3的投票僵局。
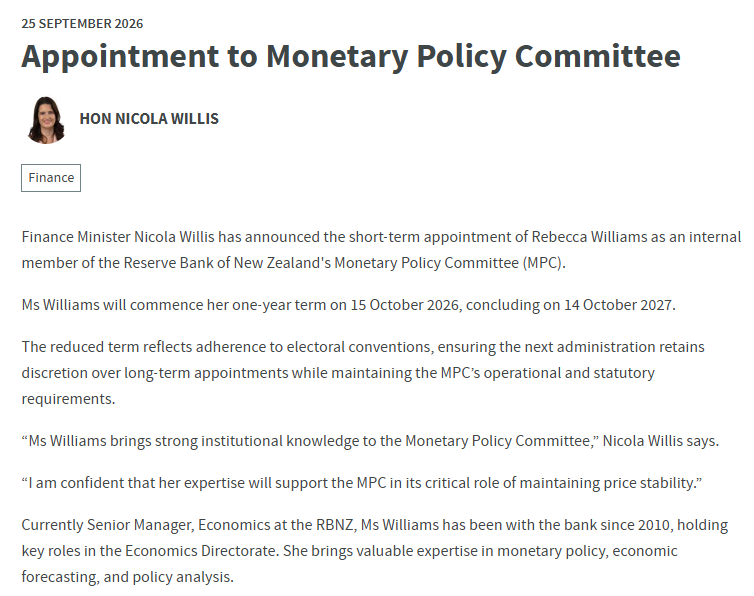
如今,随着第七名委员Rebecca Williams加入,委员会终于恢复了七人架构。
而这次的结果,恰恰是4比3。
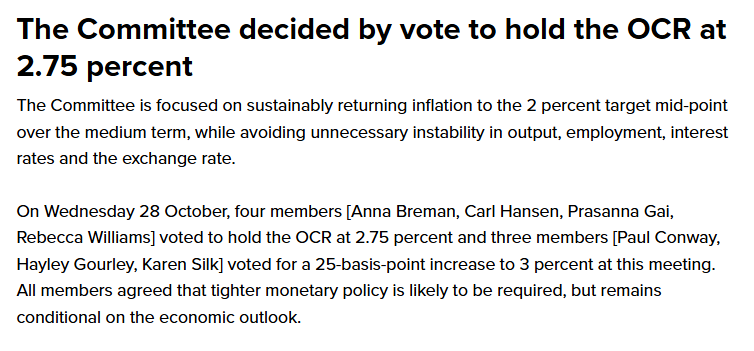
根据央行披露的投票记录,支持维持利率不变的四名委员分别是:
- 央行行长Anna Breman
- 新委员Rebecca Williams
- 外部委员Carl Hansen
- 外部委员Prasanna Gai
支持立即加息的三名委员则是Paul Conway、Karen Silk和Hayley Gourley。
Rebecca Williams的任命,也因此引发了外界关注。
按照新西兰央行的制度安排,货币政策委员会相关任命涉及央行推荐和财政部长的正式任命程序。
在大选临近、央行面临关键利率决定的时刻,新成员的加入以及最终形成的4比3投票结果,难免让人产生疑问。
当然,必须强调的是,新委员投票支持维持利率,并不等于她受到政府指示,更不能据此认定任命存在政治交易。
央行内部成员完全可能根据不同的经济判断,作出独立决定。
但对于一家必须保持政治独立性的中央银行而言,制度上的独立与公众对独立性的信任,同样重要。
当一次决定恰好发生在大选前,当投票结果只有一票之差,而这关键的一票又来自新加入的委员,外界自然会要求央行提供更加充分、更加透明的解释。
03
央行究竟在担心通胀,还是在担心经济?
这次央行给出的理由,表面上并不复杂。
支持暂停加息的委员认为,今年7月和9月的连续加息还需要时间发挥作用。
与此同时,新西兰家庭消费依然疲弱,就业增长缓慢,较高的生活成本正在压缩居民实际购买力。
如果央行加息过快,可能对尚未稳固的经济复苏造成不必要的冲击。
从经济学角度看,这并非没有道理。
货币政策本来就存在传导滞后。今天提高OCR,并不会让明天的物价立即下降,却可能逐渐增加企业和家庭的融资成本。
问题在于,支持立即加息的三名委员同样提出了非常有分量的理由。
他们认为,核心通胀已经持续高于实现2%通胀目标所需要的水平。如果迟迟不采取行动,企业和消费者可能逐渐习惯更高的价格涨幅,最终让通胀变得更加顽固。
换句话说,委员会内部真正的分歧,并不是通胀有没有风险。
而是应该现在就采取行动,还是再等六个星期。
这也让央行面临一个尴尬的问题。
如果通胀风险已经足够严重,为什么不在10月加息?
如果经济仍然脆弱到无法承受进一步加息,那么12月加息又是否真的合适?
央行当然可以根据新的经济数据调整判断,但必须向公众解释,究竟有哪些信息足以改变政策行动的时间。
否则,市场很容易把这种政策上的反复,理解为央行决策缺乏一致性。
04
大选前不加息,政治因素真的完全不存在吗?
这恐怕是整场新闻发布会上最敏感的问题。
11月7日,新西兰将举行全国大选。
而10月28日的利率决定,正好是大选前最后一次OCR审议。
从政治角度来看,加息显然不是执政党希望在选举前看到的消息。
提高利率,可能增加部分家庭未来的房贷负担,也可能削弱消费者信心,让本来就受到生活成本压力困扰的选民更加不满。
因此,维持利率不变,客观上可能减少执政党在选举前面临的经济压力。
但政策结果对执政党有利,与央行受到执政党影响,是两回事。
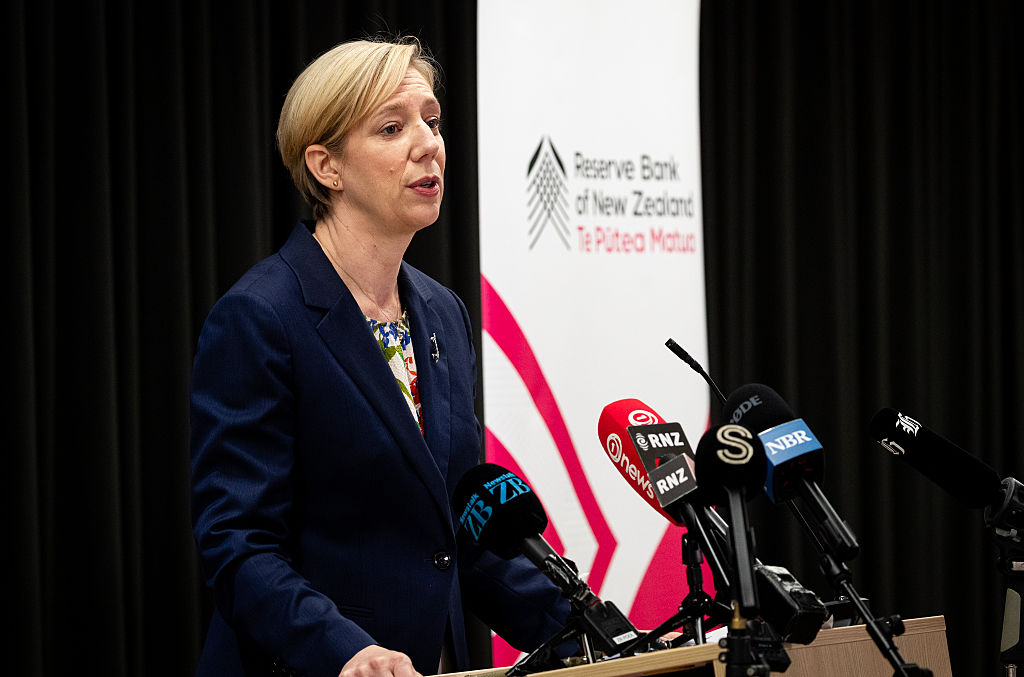
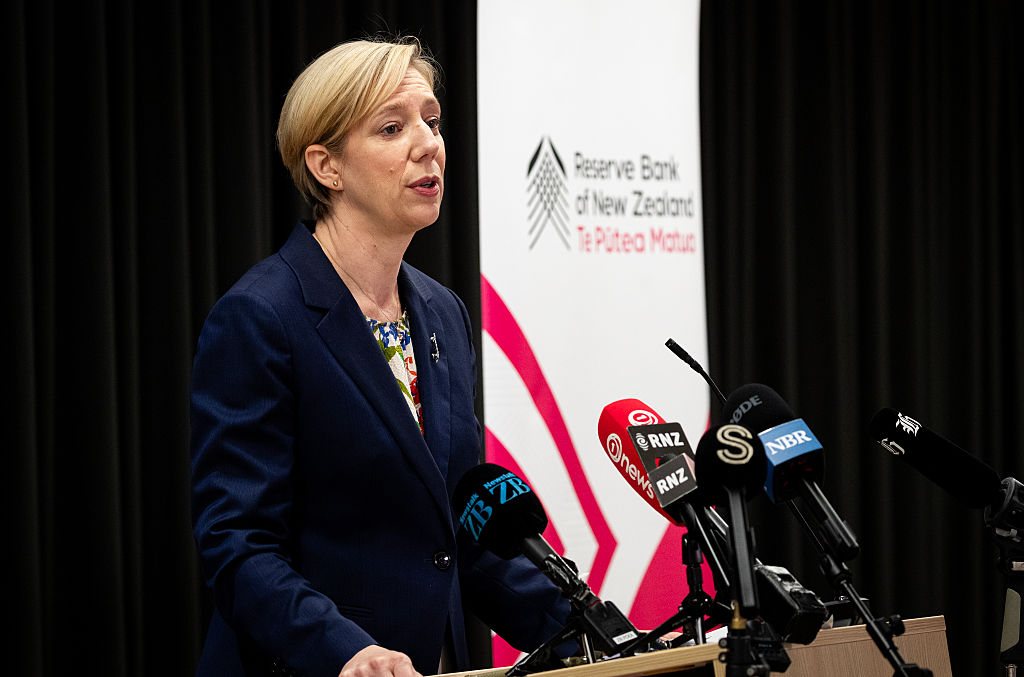
(图源:Getty)
在10月28日的记者会上,多家媒体反复追问央行行长Anna Breman:大选是否影响了委员会的决定?政治环境有没有进入货币政策讨论?
Breman的回答十分明确。
央行的工作是履行法定职责,根据经济前景以及实现通胀目标所需的条件作出判断。
她表示,大选并没有进入委员会的货币政策讨论。选举只是在准备回答媒体提问时被提及。
也就是说,央行公开否认了政治因素影响本次利率决定。
但争议并没有因此结束。
据interest.co.nz报道,在央行公布决定仅18分钟后,财政部长Nicola Willis就发表声明,特别强调目前2.75%的OCR只有此前工党执政时期的一半。
这一表态虽然不能证明政府干预了央行,却再次说明,利率政策本身已经成为选举政治叙事的一部分。
对执政党而言,较低的利率可以被用来展示经济管理成绩。
对央行而言,却必须证明自己的每一次决定都只服务于法定的货币政策目标,而不是任何政党的选举利益。
这正是中央银行独立性最难处理的地方。
独立性不仅意味着政府不能直接命令央行升息或降息,也意味着央行必须让公众相信,即使是在最敏感的政治时刻,它依然能够作出不受政治左右的判断。
此次决定是否真的受到了政治影响,目前没有公开证据能够证实。
但它无疑给新西兰央行的公信力带来了一次严峻考验。
05
纽币和批发利率双双大跌
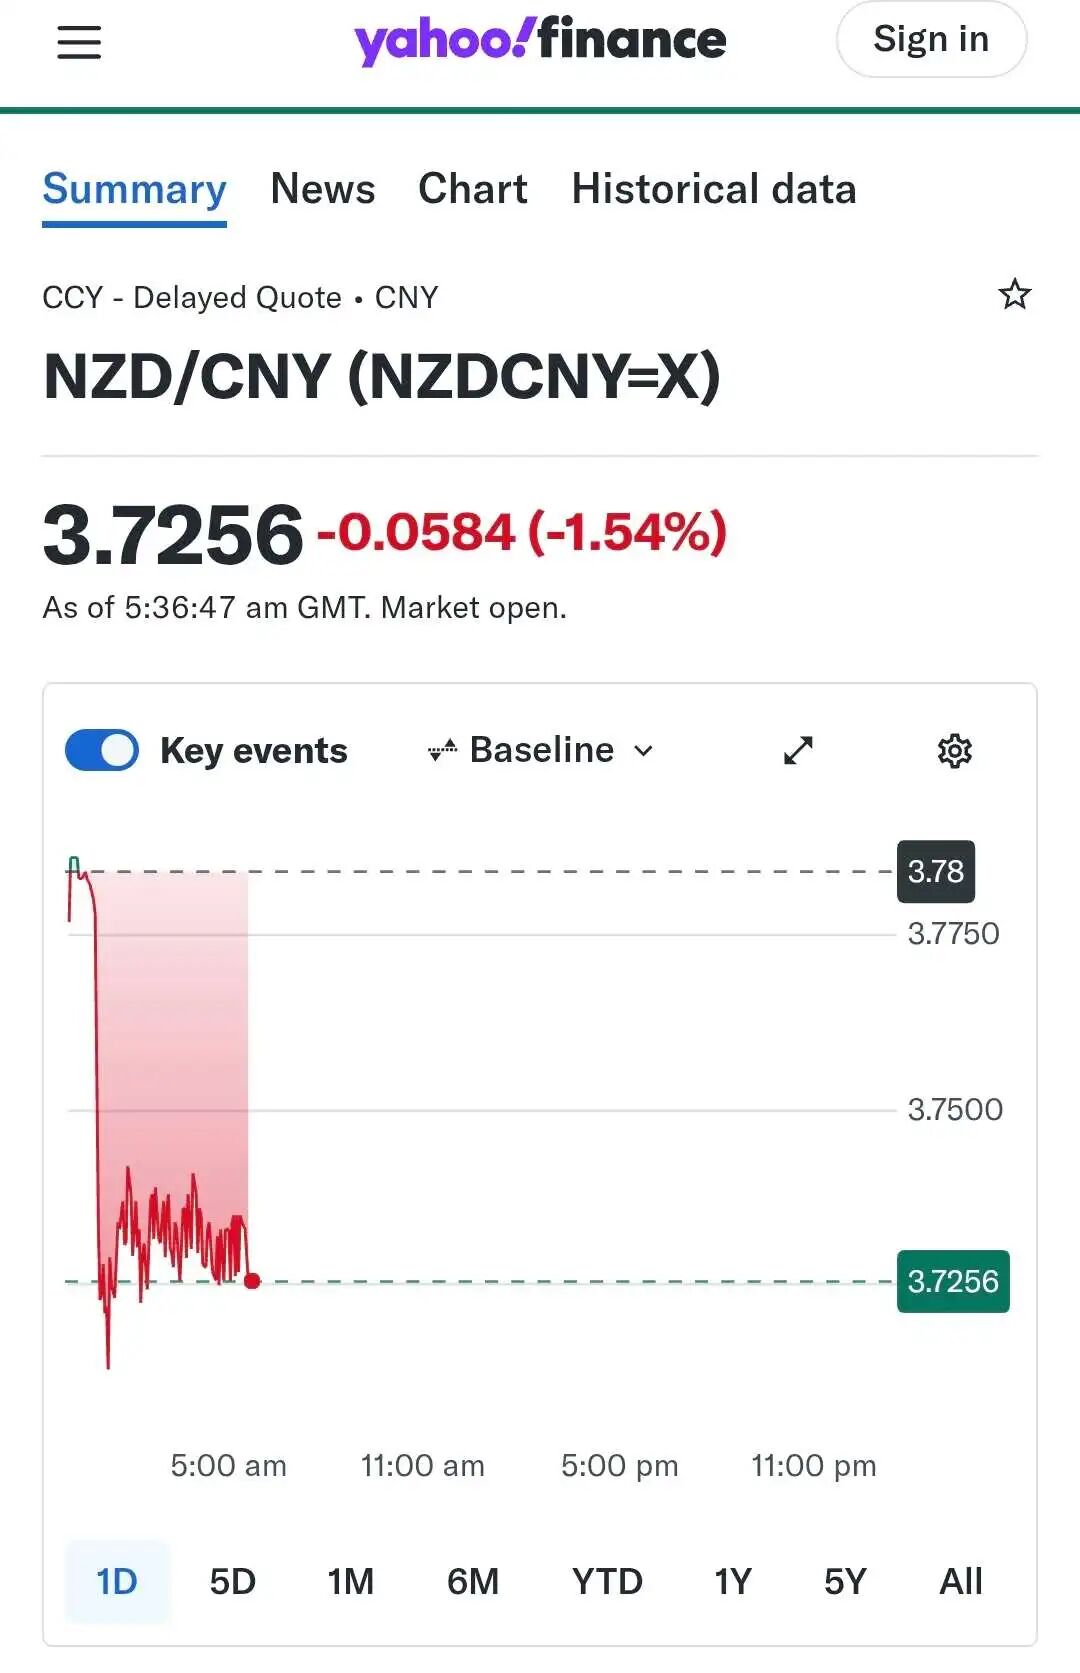
央行宣布维持利率不变后,金融市场的反应几乎是即时的。
纽币兑美元迅速下跌约0.75美分,兑澳元跌幅达到约1澳分。
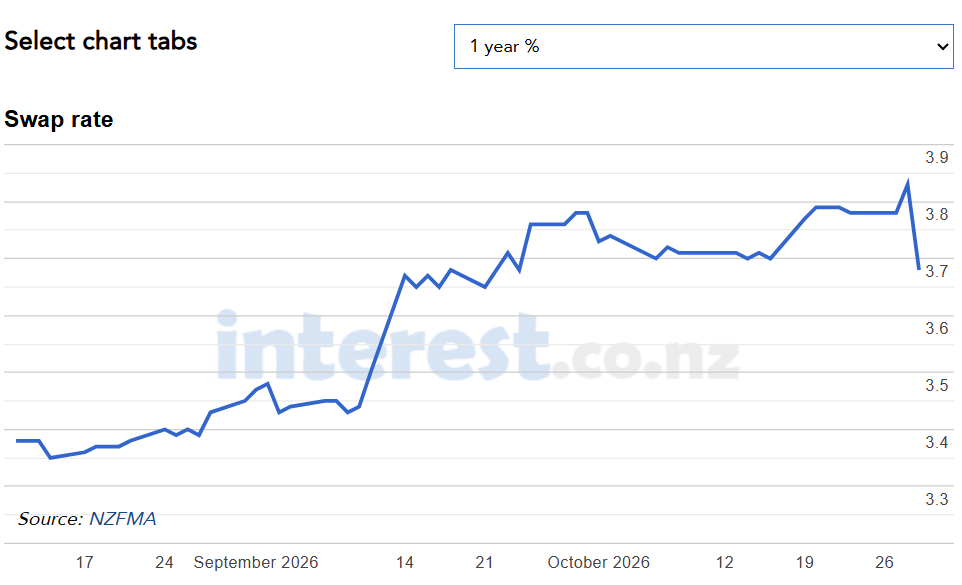
与此同时,新西兰十年期政府债券收益率下跌约10个基点,利率互换市场也出现明显下行。
原因其实很简单。
此前金融市场已经提前消化了10月加息25个基点的预期。
当央行最终选择不加息,交易员就必须重新调整对未来利率路径的判断。
纽币因此承受卖压,批发利率随之下跌。
对于持有纽币资产的投资者而言,这是一次突如其来的冲击。
对于普通新西兰家庭而言,情况则要复杂得多。
一方面,批发利率下降,可能减轻银行提高房贷利率的压力。
部分即将重新固定贷款利率的家庭,或许能够获得一点喘息空间。
另一方面,纽币下跌又可能推高进口商品的本币成本。
新西兰高度依赖进口燃油、汽车、电子产品和大量日常消费品。
如果纽币持续走弱,同样一桶原油、同样一件进口商品,换算成纽币后就可能变得更贵。
而国际油价本身仍面临地缘政治风险。
这意味着央行虽然通过暂停加息,暂时减轻了国内借贷成本压力,却也可能通过汇率渠道,增加未来的输入型通胀压力。
BNZ研究主管Stephen Toplis对此表达了强烈不满。
他认为,央行这次决定令人十分意外,并指出央行实际上通过推动本已疲弱的纽币进一步下跌,立即增加了通胀压力。
不过,批发利率下跌并不意味着所有房贷利率都会同步下降。
银行还要考虑资金成本、存款竞争、信贷需求和自身利润空间。
央行也承认,近期批发利率变化传导至存款和房贷利率的程度,比过去有所减弱。
所以,对于普通房贷家庭来说,市场利率的这次下跌可以算是一个短期利好,但还远远谈不上房贷成本已经迎来全面下降。
06
大选结束后,央行还会继续加息吗?
虽然10月没有加息,但真正值得关注的时间点,可能是12月9日。
那将是新西兰央行今年最后一次利率审议,也是11月7日大选结束后的首次OCR决定。
央行已经明确表示,委员会成员普遍认为,未来仍可能需要进一步收紧货币政策,才能让通胀回到目标区间。
换句话说,这次不加息,并不意味着新一轮加息周期结束。
多家商业银行的经济学家仍然预计,央行可能在12月提高OCR。
BNZ的Stephen Toplis甚至认为,12月加息很可能成为央行送给新西兰的一份特殊圣诞礼物。
不过,并非所有经济学家都认为12月加息已经板上钉钉。
未来六周的通胀、就业、消费、汇率以及国际能源价格变化,仍然可能影响央行的判断。
因此,12月加息可以说是一个值得高度关注的基准情景,却不能直接当成已经确定的事实。
更值得玩味的是时间上的巧合。
10月28日,大选前十天,央行决定暂停。
12月9日,大选已经结束一个多月,央行可能重新启动加息。
如果这一幕最终发生,公众自然会再次提出疑问:为什么10月不能加,12月却可以?
但同样需要强调,时间上的巧合并不能代替因果证据。
真正决定央行公信力的,是它能否在12月清楚说明,新的经济数据和通胀判断究竟发生了什么变化。
07
真正的压力可能还没有结束
这次利率决定看似只是OCR维持在2.75%不变,但背后牵动的是整个新西兰经济。
对于有房贷的家庭来说,短期内进一步加息的压力暂时缓解,但年底或明年重新固定贷款利率时,仍然需要考虑利率可能继续上行。
对于计划出国旅行、购买进口商品的消费者来说,纽币走弱可能让海外消费更加昂贵。
对于依赖进口的企业来说,汇率下跌和国际运输成本上升,也可能进一步挤压利润空间。
而对于整个新西兰经济来说,最难解决的矛盾依然没有改变:
经济增长需要支持,通胀却要求收紧货币政策。
刺激经济与控制物价之间的平衡,正在变得越来越困难。
央行10月选择不加息,也许能够为经济争取更多时间,但它并没有让通胀风险凭空消失。
更低的汇率、更高的进口成本,以及未来可能继续上升的利率,都意味着新西兰家庭的生活成本压力远没有结束。
结语:央行躲过了大选前的加息,却躲不过市场的质疑
回过头来看,这次新西兰央行的决定,最有意思的地方或许并不是OCR最终维持在2.75%。
而是在金融市场几乎一致预期加息的情况下,央行选择了暂停;在大选即将到来的敏感时刻,委员会又恰好以4比3的微弱多数通过决定。
最终,纽币大跌,批发利率回落,市场对央行未来政策路径的判断也被迫重新调整。
央行坚持表示,政治因素从未进入货币政策讨论。
我们没有证据否定这一说法。
但当货币政策与选举政治如此接近,当央行一边警告通胀风险、一边选择暂缓加息,公众有理由要求更加清楚的解释。
毕竟,中央银行最重要的资产之一,从来不只是利率工具,而是市场对它的信任。
10月28日,央行选择了等待。12月9日,它可能再也等不起。
而对普通新西兰人来说,无论大选最终由谁获胜,通胀、房贷和生活成本这三道难题,都不会因为选举结束就自动消失。
今年圣诞节,真正需要提前准备的,恐怕不仅是购物清单,还有家庭未来一年的财务预算。
相关阅读:
刚刚!新西兰央行暂停加息!官方现金利率仍为……
ASB预测年底新西兰通胀将回升至4.7%!
新西兰9月季度CPI回落至3.7%,但通胀警报并未解除
注:凡新西兰中文先驱网引用、摘录或转载自其他媒体的作品,其观点、内容真实性及知识产权均由原作者或原出处负责,新西兰中文先驱网不承担任何责任。如有侵权行为,请及时联系我们删除。如有任何问题或合作意向,请联系news@chnet.co.nz。
(责编:twinkle)
chineseherald.co.nz All Rights Reserved 版权所有