新西兰9月季度CPI回落至3.7%,但通胀警报并未解除
分享
来源:NZ每日财经
新西兰统计局周四公布的数据显示,截至2026年9月季度的年度消费者价格指数(CPI)同比上涨3.7%,较6月季度的4.1%明显回落,重新逼近储备银行(RBNZ)1%至3%的目标区间上限。表面看,这是一份令人欣慰的成绩单——但几乎所有经济学家都在提醒:这很可能只是短暂喘息,年底通胀恐将重回4%以上。
1
这份成绩单好看在哪里
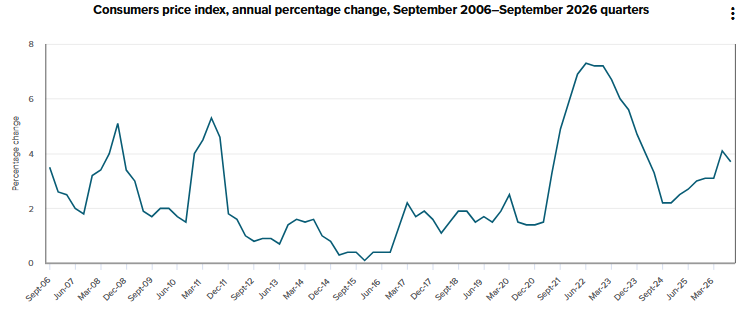
先看几个关键数字。9月季度年度CPI为3.7%,低于6月季度的4.1%,也低于储备银行9月货币政策声明(MPS)中3.9%的预测;各家银行中,只有西太平洋银行(Westpac)的3.7%预测与公布值一致,BNZ和ASB都预测3.9%,ANZ预测3.8%,Kiwibank预测4.0%。
细分看,年度贸易品(进口通胀)上涨4.3%,非贸易品上涨3.3%。虽然总体数字回落,但一个关键信号不容忽视:篮子中有85.5%的商品价格上涨,其中54.9%的商品涨幅超过3%(6月季度为38.5%),而价格下跌的商品仅占约13%——这是自2023年12月季度以来的最低比例。换句话说,通胀回落并不是因为大多数东西变便宜了,而是因为少数大项目(主要是汽油)降价拖累了整体数字。
2
油价:回落的功臣,也是最大的隐患
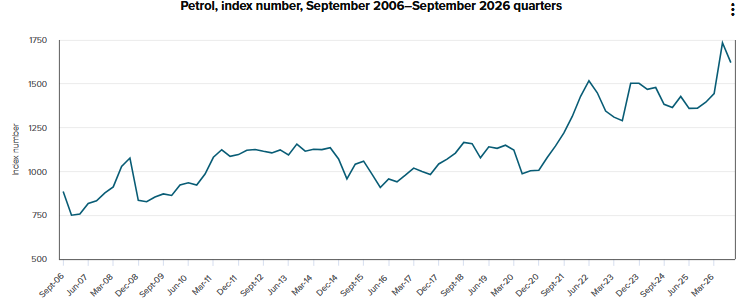
这份数据的回落,几乎全部归功于汽油。9月季度汽油价格环比下跌6.5%(此前6月季度上涨20.1%),是本季度通胀率的最大下行贡献项。
但从年度视角看,汽油恰恰是最大的上行推手:同比上涨19.1%,对3.7%的年度通胀率贡献了17.5个百分点。统计局发言人Nicola Growden表示,汽油价格在9月季度有所回落,但仍高于2025年9月季度的水平。她指出,如果汽油价格没有变动,9月季度CPI本应上涨3.2%,依然在目标区间之外。
更令经济学家担忧的是,国际油价在9月初重新走高,叠加纽币走低,已把本地汽油价格重新推回创纪录水平。Kiwibank经济学家Alexandra Turcu直言,进入亚洲的石油航运成本创下纪录新高,加油站仍会继续感受到压力。这给12月季度的数据埋下了巨大隐患。
3
藏在细节里的警报:核心通胀抬头
比总体数字更值得警惕的,是剔除波动项后的核心通胀正在走强。
ASB资深经济学家Mark Smith指出,非贸易品通胀弱于预期(本季度1.0%,低于储备银行预测的1.3%和ANZ预测的1.2%),部分原因是建筑成本和地方议会税费涨幅低于预期;但核心通胀指标已经走强,目前普遍高于3%(年率),这令人担忧。
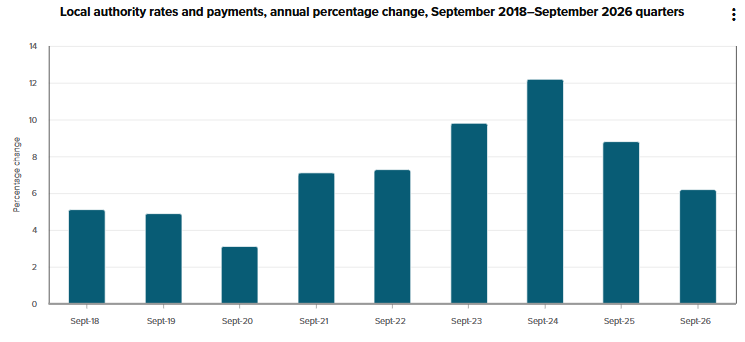
凯投宏观(Capital Economics)同样提醒,剔除食品和能源后的通胀已从2.5%升至2.9%——储备银行会更担心所有三项核心通胀指标都在积聚势头。核心通胀通过剔除燃料、食品和电力等波动项目,反映的是更根本的价格压力。当它抬头时,往往意味着通胀开始自我强化,而非暂时现象。
Westpac的Satish Ranchhod也发出类似警告:几个备受关注的核心通胀指标已经抬头,现在已处于或略高于储备银行目标区间的上沿。
4
经济学家观点:年底必然重回4%以上
几乎一致的判断是:这次回落救不了年底的数据。
ASB经济学家一直预测年终年度通胀为4.5%,Mark Smith表示,今天的数据显示结果可能更糟,我们4.5%的年底预测存在上行风险;2027年的通胀形势也比9月MPS预期更强。
具体驱动因素很清晰:第四季度机动车燃料和机票价格大幅上涨、建筑成本上升、纽币走低,都可能把年度通胀重新推高。统计局数据显示,国际机票9月季度环比大涨14.3%,为2022年12月季度以来最大季度涨幅;新建住房成本同比上涨3.2%,对年度通胀率贡献了7.9个百分点。
ANZ的Miles Workman则把关注点放在央行上:纽币走低和油价走高自9月以来已实质性改变前景,这使10月上调官方现金利率(OCR)的选项被牢牢摆在桌面上。
5
纽币应声下跌,OCR悬念再起
数据公布后,市场反应颇为微妙:因为非贸易品通胀好于预期(1.0% vs 储备银行预测1.3%),央行加息概率降低,纽币在几分钟内下跌约10个基点至US56.95c。ANZ策略师David Croy解释,这反映了非贸易品分项的下行意外。
货币政策方面,储备银行已在9月将OCR从2.50%上调至2.75%,并暗示可能在10月暂停观察。但凯投宏观的基本判断是:储备银行将在10月28日会议上加息25个基点,2027年第一季度再追加一次,使OCR达到3.25%的峰值;且随着潜在价格压力走强,风险倾向于更激进地加息。目前市场对10月28日加息25个基点至3%的定价约为90%,12月进一步加息的可能性约50%。
对普通读者而言,这意味着:如果通胀再次失控,房贷成本等融资压力可能进一步上升。
6
怎么看懂这份通胀报告
面对这类数据,建议从三个层面判断,而不是只看一个总数:
第一,看回落的来源。本次回落主要靠汽油等波动大项,不代表物价普遍下行。
第二,看核心通胀。剔除波动项后的核心指标才是判断趋势的可靠信号——目前它在走高。
第三,看前瞻变量。油价、纽币汇率、建筑成本和地方税费,决定了年底数据的方向。
一句话总结:这份报告告诉我们,通胀回落是真的,但警报并未解除——真正决定后续走向的,是10月28日央行的选择,以及油价能否止住涨势。
相关阅读:
通胀降至3.7%,但超过85%的商品和服务大幅涨价!央行或继续加息
多重供应冲击叠加 全球食品通胀预计进一步加剧
都是坏消息!油价猛涨,零售业再遭重击!餐饮消费下滑,通胀恐持续高企
未来四年不减税!国家党公布大选财政计划,医疗支出与工党正面交锋
Westpac警告,今年年底新西兰通胀将再冲新高!房价回升遥遥无期
工资追上了通胀,但新西兰人却更穷了?这些必需品价格翻倍,快要吃不起了!
新西兰央行加息会更猛!可能连加3次,OCR将涨到……
10月新西兰央行将别无选择加息?!
谁在领跑新西兰经济?这个地区重回第一,奥克兰跌至第六
食品、油价、国际机票都在涨!涨幅最大的居然是……
注:凡新西兰中文先驱网引用、摘录或转载自其他媒体的作品,其观点、内容真实性及知识产权均由原作者或原出处负责,新西兰中文先驱网不承担任何责任。如有侵权行为,请及时联系我们删除。如有任何问题或合作意向,请联系news@chnet.co.nz。
(责编:twinkle)
chineseherald.co.nz All Rights Reserved 版权所有