



44家银行跟进澳联储加息!专家警告:明年可能还要多还数千刀
分享
来源:今日悉尼
四大银行全额跟进澳联储最新一次加息后,数百万借贷者人将面对更高利率。
许多家庭的还款额短期内不会立即增加,但专家警告,借贷者应为成本更高的2027年做好准备。
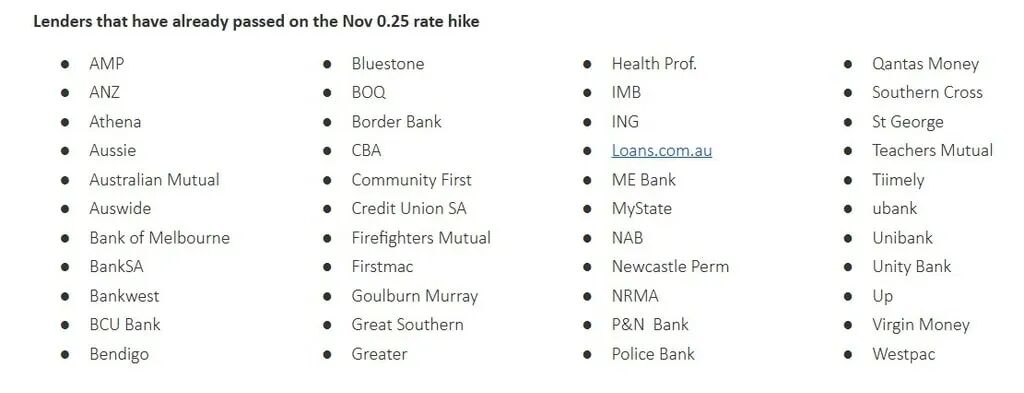
包括联邦银行(CBA)、西太银行(Westpac)、国民银行(NAB)和澳新银行(ANZ)在内的44家贷款机构,已按照澳联储最新决定,将浮动房贷利率上调0.25个百分点。
随着44家银行转嫁澳联储最新一次加息,房贷持有人被警告要为成本更高的2027年做好准备。
在几家大型银行中,Westpac目前公布的浮动利率最低,为6.49%。
CBA为6.59%,NAB介于6.54%至7.29%之间,ANZ则为6.75%。
来源:Canstar
新利率虽然已经即时生效,但不少借款人的每月自动扣款额还要过几个月才会调整。因此,部分家庭可能要到新年才会开始多还款。
不过,对房贷持有人来说,长期前景并不轻松。
官方利率目前处于2008年以来的最高水平,短期内降息希望渺茫。采用浮动利率的借贷者人则被告知,要适应成本更高的现实。
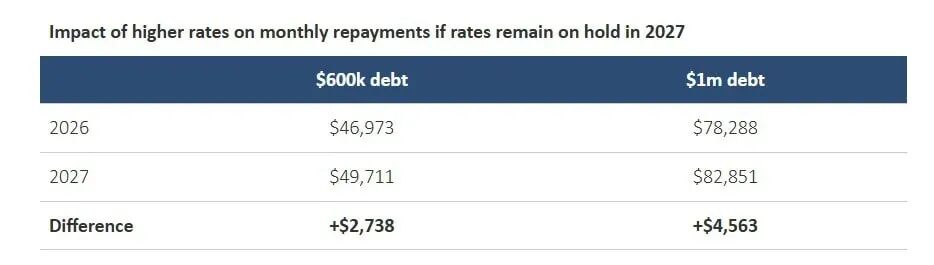
Canstar的分析显示,假设官方利率维持当前水平,今年年初背负60万澳元房贷的典型借贷者,2027年的还款总额可能比2026年多出估计2738澳元。
如果房贷金额为100万澳元,额外支出将超过4500澳元。
压力并未平均分布
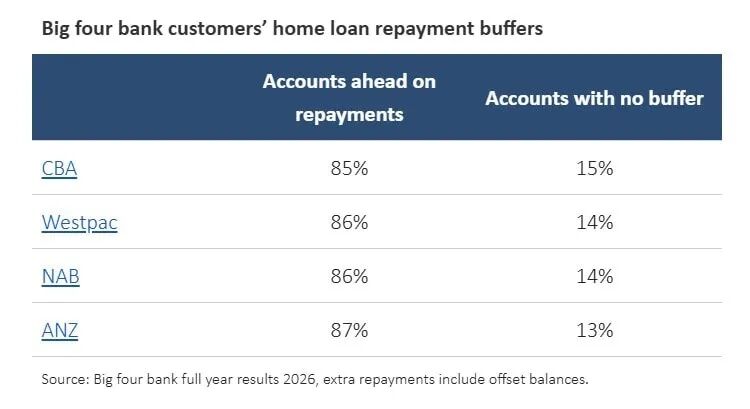
澳洲审慎监管局(APRA)的数据显示,抵销账户资金已接近创纪录的3405亿澳元。不过,四大银行的全年业绩显示,仍有12%至15%的房贷客户完全没有资金缓冲。
Canstar数据洞察总监Sally Tindall表示,最新一轮加息将再次考验家庭预算。
来源:Canstar
“对于数百万澳洲房贷持有人来说,真正的考验再次到来:四大银行都已正式全额转嫁澳联储最新一次加息。”
“不过,几家大型银行虽然会从今天起向浮动利率客户收取更高利息,却会在自动提高每月扣款额前,给客户留出更长的缓冲时间。”
“如果你有房贷,务必弄清自己当前支付的是哪一次加息后的利率,以及后面还有什么变化。”
“短时间内接连五次加息,可能让人难以判断自己目前面对的究竟是第三次、第四次还是第五次加息。”
Tindall还表示,借款人近期不应期待获得实质性缓解。
她说:“进一步加息的可能性尚未完全排除,但降息却远未列入澳联储的议程。这意味着借款人必须适应利率更高的新常态。”
来源:Canstar
“一年内五次加息,足以让任何借款人觉得自己像是在金融跑步机上,而且跑步机的速度还在不断加快。”
“这意味着,即使澳联储不再加息,一名背负60万澳元债务的典型借款人,2027年也可能需要比2026年多筹2738澳元,才能维持最低还款额。”
“如果债务达到100万澳元,额外还款将超过4500澳元。对于一个本已捉襟见肘的家庭预算来说,这将占去一大笔税后收入。”
无力承担更高还款额的借款人该怎么办?
专家给担心难以应付还款的借款人的建议是:尽早采取行动。
第一步是联系贷款机构,要求重新检视利率。
如果银行不愿调整,而还款已经变得难以负担,借款人可以询问只付利息、部分还款或正式财务困难安排等替代方案。
值得注意的是,房主无需等到漏还一期贷款后才寻求帮助。《国家信贷法》赋予借款人向贷款机构申请困难情况还款调整的法律权利。
财务顾问表示,在出现拖欠之前主动求助要好得多,这可能有助于避免违约、额外费用,以及信用档案受到更长期的损害。
借款人提出困难援助申请后,银行必须在21天内以书面形式作出回应。
只要借款人遵守修改后的还款安排,困难安排不会影响其信用评分。不过,安排结束后的12个月内,相关记录仍会保留在信用档案上。
相比之下,违约记录最长可在信用档案上保留五年。
需要帮助的借款人还可以拨打1800 007 007联系National Debt Helpline,免费获得财务咨询。
相关阅读:
这家大银行也降了!五大行一年期房贷利率跌回4.99%,但专家警告……
澳联储发出警告:AI热潮恐推高通胀,民众生活成本和借贷压力或进一步加剧
澳洲四大银行全部跟进加息!房贷利率11月13日起再涨,每月还款额进一步增加
注:凡新西兰中文先驱网引用、摘录或转载自其他媒体的作品,其观点、内容真实性及知识产权均由原作者或原出处负责,新西兰中文先驱网不承担任何责任。如有侵权行为,请及时联系我们删除。如有任何问题或合作意向,请联系news@chnet.co.nz。
(责编:twinkle)
chineseherald.co.nz All Rights Reserved 版权所有