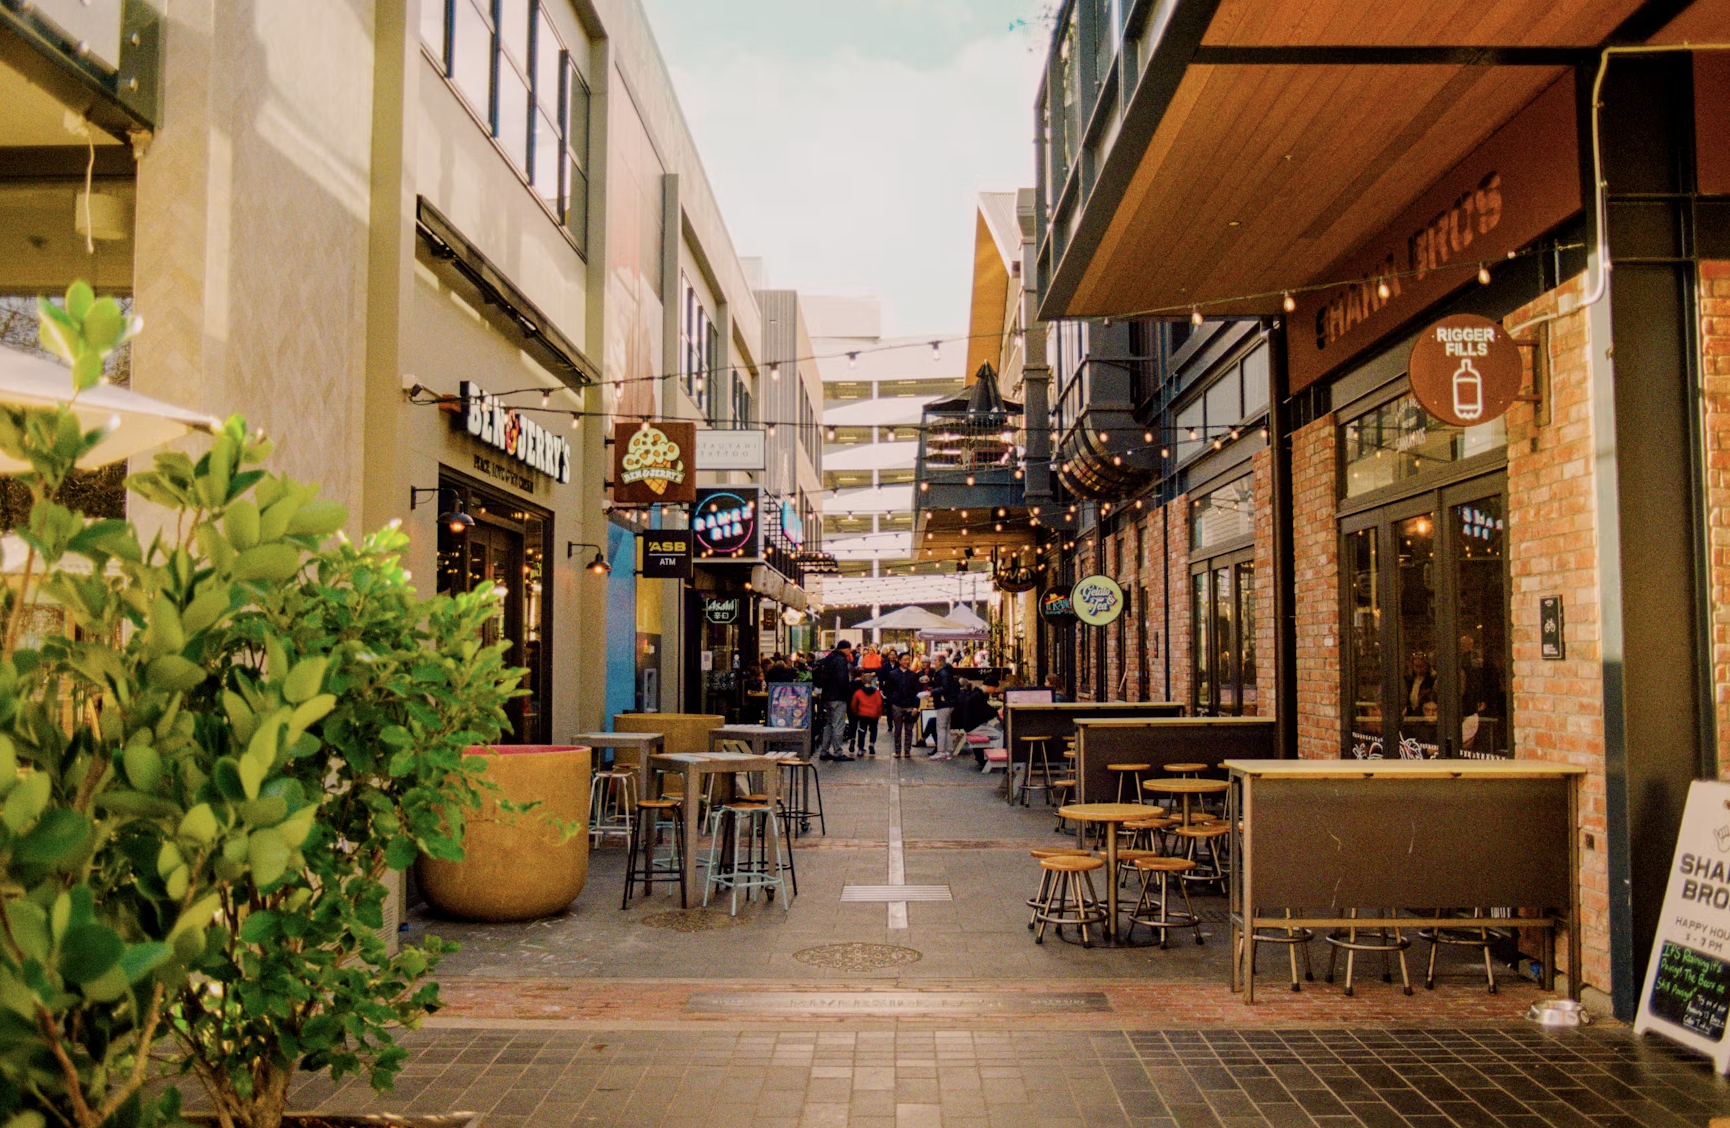
坎特伯雷经济异军突起!新西兰经济结构要变天了吗?
分享
来源:NZ每日财经
如果问过去几年新西兰经济的中心在哪里,答案几乎不会有悬念。
奥克兰是最大的商业和人口中心,惠灵顿拥有政府部门以及大量高收入专业服务岗位,而南岛的基督城,更多时候被视为一个规模适中、生活成本相对较低的区域中心。
但2026年的情况正在发生变化。
ASB最新发布的 Regional Economic Scoreboard 中,坎特伯雷升至新西兰16个大区的第一名。与此同时,奥克兰跌至第六,惠灵顿则落到榜尾。
更值得注意的是,这已经不能简单解释为一个季度的偶然波动。
过去八个季度,坎特伯雷有七个季度位居全国前两名;2025年四个季度中,更有三个季度排名第一。
换句话说,新西兰正在出现一种过去并不常见的局面:
全国最大的城市,并不是经济动能最强的地方。
那么,坎特伯雷究竟发生了什么?
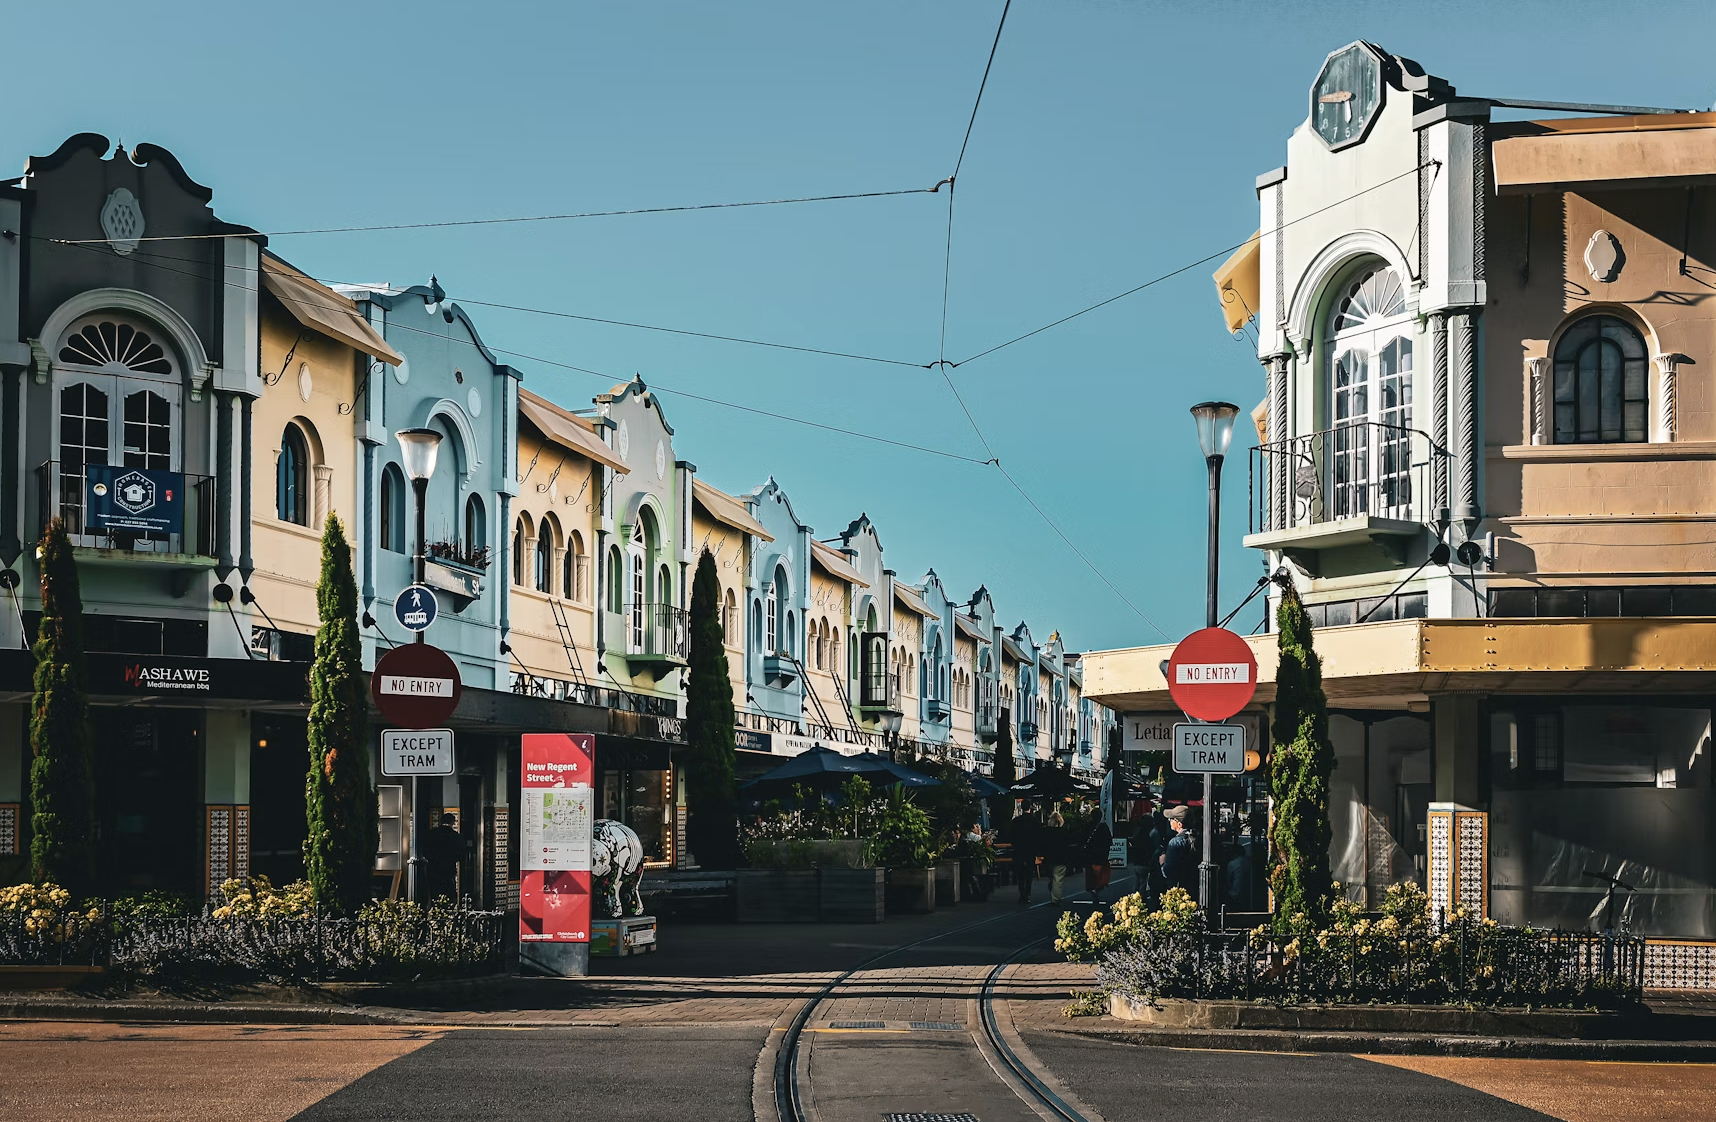
一场非常典型的“新西兰双速经济”
理解坎特伯雷为什么跑到前面,首先要理解2026年的新西兰经济环境。
截至2026年6月,新西兰全国失业率已经升至 5.6%,为多年高位;同期CPI通胀达到 4.1%,重新明显高于央行1%—3%的目标区间。
全国经济虽然正在复苏,但速度并不快。
2026年第二季度全国GDP环比仅增长 0.2%。Infometrics估计,截至6月的一年,全国经济活动增长约 1.7%。
也就是说,这并不是一个“大家一起繁荣”的经济周期。
恰恰相反,新西兰正在形成越来越明显的双速经济:
一边是依赖国内消费、政府和城市服务业的大型都市经济;
另一边,则是农业、食品、制造、旅游和出口占比较高的区域经济。
2026年表现最好的几个地区——Canterbury、Taranaki、Southland——恰好都有较强的农业和出口产业基础。
而奥克兰和惠灵顿,反而承受着房地产疲软、就业增长不足、生活成本上升等压力。
这正是坎特伯雷今年领先的第一个背景。
第一股力量:乳业和出口,把钱真正带回了地区经济
坎特伯雷并不只是“基督城”。
走出 Christchurch,整个 Canterbury 是新西兰最重要的农业、食品加工和出口基地之一。
2026年,这个产业结构恰好站在了经济周期有利的一边。
Fonterra公布的2025/26年度最终 Farmgate Milk Price 达到 NZ$9.69/kgMS。
与此同时,Fonterra 2026财年向新西兰农户股东和投资者支付的现金回报总额达到惊人的 196亿纽币。
更特殊的是,今年4月Fonterra出售 Mainland Group 后,还进行了约 32亿纽币 的资本返还,每股返还2纽币。
这笔钱并不会全部变成消费。
一部分用于偿还农场贷款,一部分重新投入设备、土地和农业生产,一部分成为储蓄,但仍有相当部分最终进入地区经济。
对于像坎特伯雷这样农业规模庞大的地区,这种“财富效应”会通过非常长的产业链传递:
乳业收入上升 → 农场现金流改善→ 农业投资增加→ 农机、运输、建筑、维修需求增加→ 农户家庭消费增加→ 小镇和基督城零售、餐饮、汽车等行业受益。
再加上纽币相对偏弱,对以美元计价的乳制品、肉类和其他出口商品而言,相当于进一步放大了出口收入转换成纽币后的价值。
Canterbury Regional Council公布的数据也能说明这个地区的出口规模:
Canterbury每年GDP约 556 亿纽币,商品出口超过 117 亿纽币。
也就是说,这并不是一个单纯依赖房地产和本地消费驱动的经济体。
它拥有真正把海外收入带回本地的能力。
这也是为什么当前经济周期中,Canterbury比奥克兰和惠灵顿更有优势。
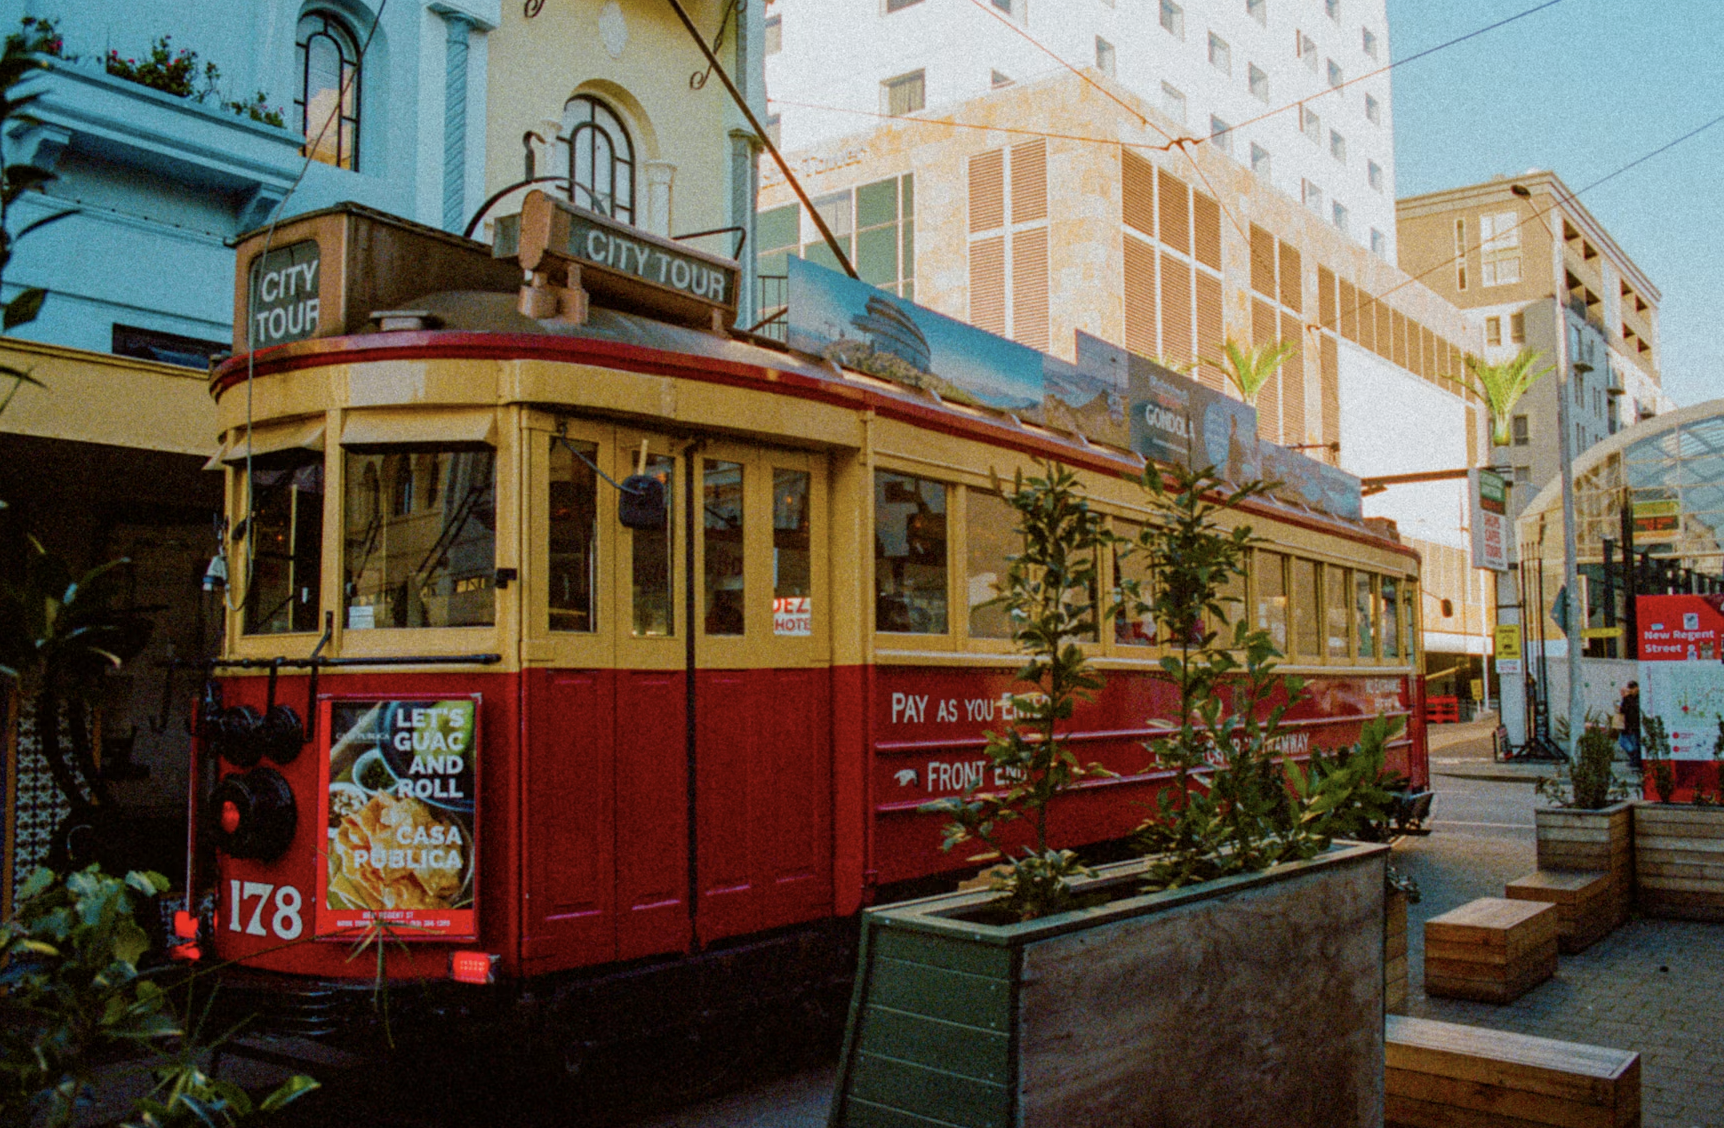
第二股力量:人口正在流向坎特伯雷,而且是全国最快
如果说农业出口解决的是“钱从哪里来”,那么人口增长解决的就是:
未来的需求从哪里来。
截至2025年6月,Canterbury人口达到约 698,200人。
一年增加约 7,600人,增长1.1%。
看起来1.1%似乎并不惊人,但在当时的新西兰16个大区中,这是最高的人口增长率。
更重要的是增长来源。
Canterbury一年净迁入约 5,300人:
其中约 3,700人来自新西兰其他地区,1,600人来自海外净移民,另外自然增长约2,300人。
这说明一个非常重要的变化:
Canterbury已经不仅仅是在吸引海外移民,也开始吸引新西兰人自己迁入。
而人口增长最明显的区域,恰恰集中在 Greater Christchurch。
Christchurch City贡献了全区约52%的人口增长;
Selwyn贡献约27%,人口增长率达到 2.4%;
Waimakariri再贡献约10%。
换句话说,一个更大的都市圈正在形成:
Christchurch → Rolleston / Lincoln / Prebbleton → Rangiora / Kaiapoi。
人口增长带来的影响并不是抽象的。
每增加一个家庭,就需要住房、超市、学校、医疗、汽车、家具、餐饮和各种服务。
因此人口本身就成为一个持续的内需发动机。这和惠灵顿形成非常鲜明的对比。
截至2025年6月,Wellington Region人口增长几乎为0%,而且国内人口净迁出约1,700人。
一个地区在吸引人口,一个地区人口停滞。
时间拉长之后,两者对住房、消费和商业投资的影响自然完全不同。
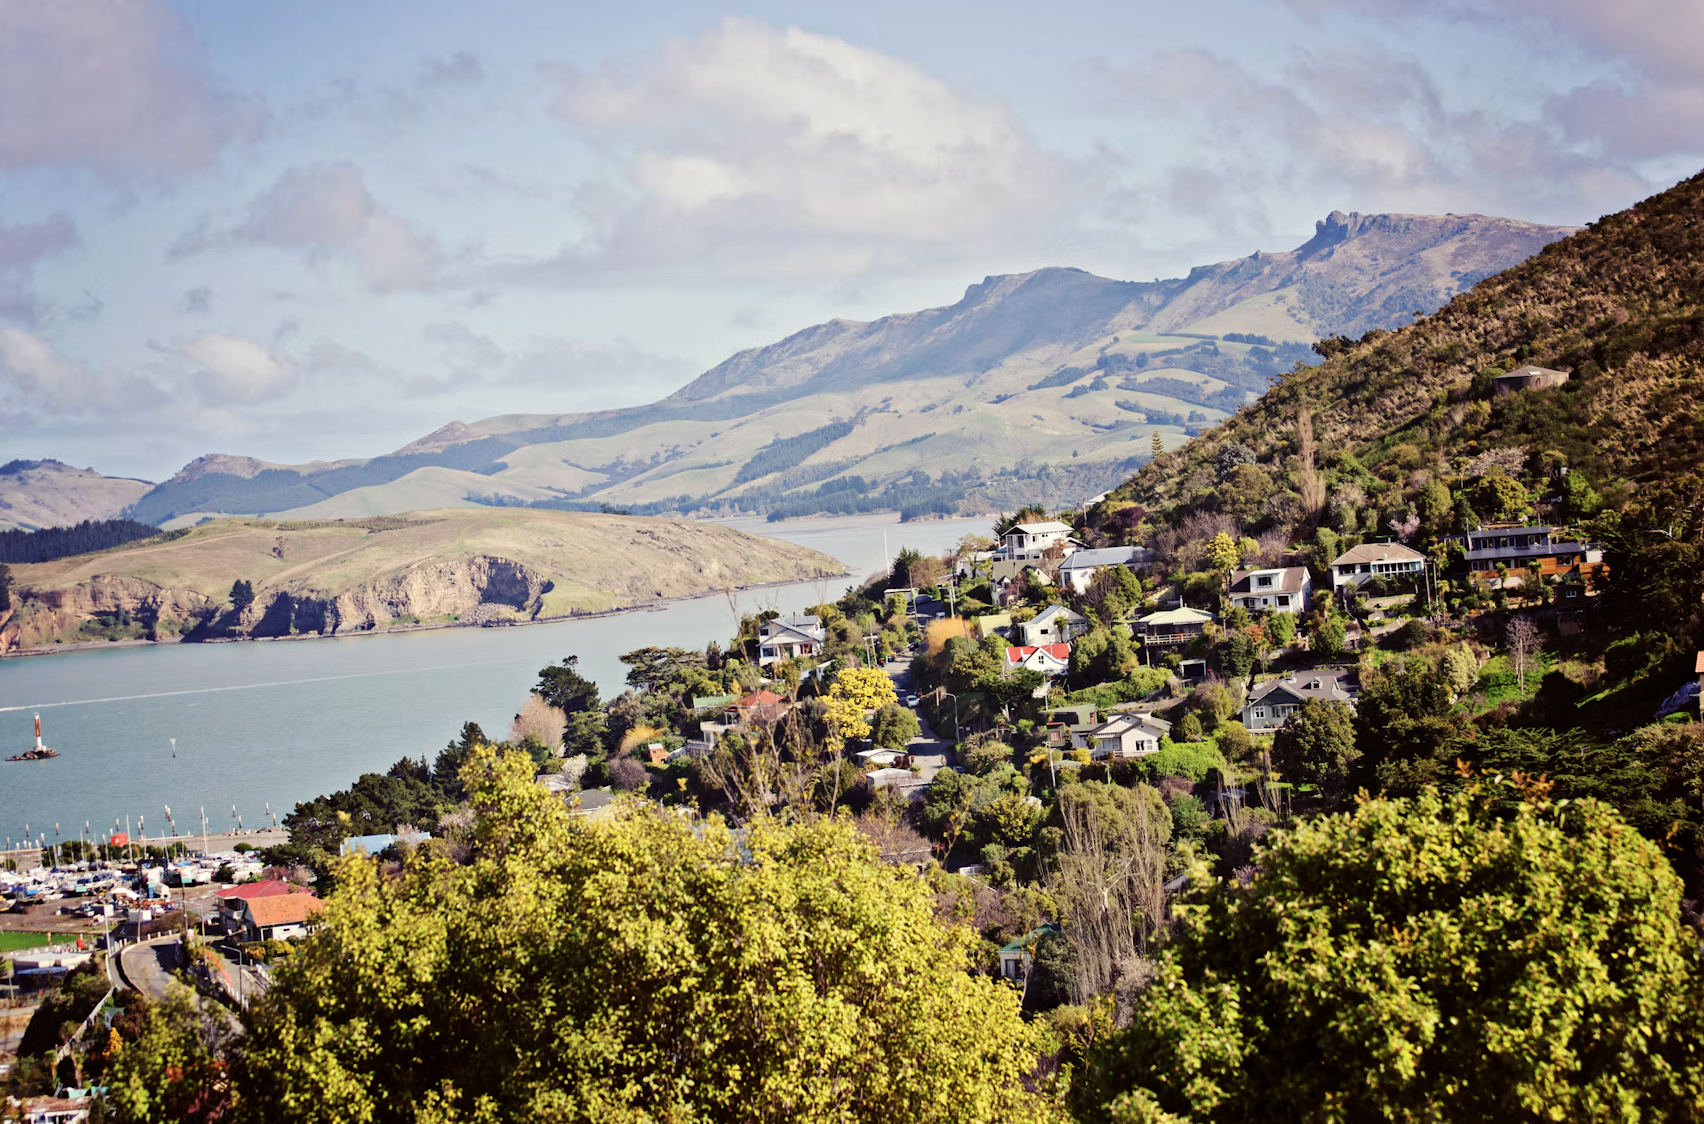
第三股力量:人口增长正在真正变成住房和投资
如果人口增长只是数字,而住房建设没有跟上,那么最终可能变成房租上涨和基础设施压力。
Canterbury目前比较特别的一点是:
人口增长正在迅速转换成实际建设活动。
Stats NZ最新数据显示,截至2026年8月的一年:
Canterbury批准新住宅 8,933套。
同比增长:+35%。
这是一个非常值得注意的数字。
同期:
Auckland:17,264套,+19%
Wellington:2,356套,+18%
Canterbury:8,933套,+35%。
当然,奥克兰因为人口规模巨大,新建住房绝对数量仍然远高于Canterbury。
但如果考虑人口规模,差距就非常明显。
Canterbury人口不到70万,却批准接近9,000套住房。
这意味着住房建设正在成为当地经济的重要组成部分。
而房地产交易也在恢复。
2025年第四季度,Canterbury房屋销售量同比增长 12.6%,房价指数同比上涨 2.4%;建筑活动金额同比增长约 8.3%。
Christchurch本身也仍然保持大量建设活动。
截至2025年底的一年,Christchurch City批准约 3,700套新住宅,其中约3,100套属于净新增住房。
因此Canterbury现在形成了一个非常典型的循环:
人口流入
↓
住房需求增加
↓
住宅开发增加
↓
建筑就业和投资增加
↓
家具、家电、汽车、零售消费增加
↓
进一步支撑地区经济。
这也是为什么房地产对Canterbury来说,目前更多体现为经济活动的发动机,而不仅仅是大幅的房价上涨。
第四股力量:Canterbury的人,真的开始花钱了
最终,所有经济增长都要落到一个非常现实的问题:
消费者有没有开始花钱?
答案是:Canterbury明显比全国大部分地区更愿意消费。
截至2026年6月季度的一年,Canterbury核心零售销售同比增长:8.8%
为新西兰全国最高。
这个数字尤其值得注意,因为全国消费者其实并不强。
Infometrics数据显示,截至2026年6月的一年,全国银行卡消费金额只增长约 0.6%;如果扣除零售价格上涨因素,实际消费量甚至下降约 1.5%。
换句话说:
全国消费者还在勒紧裤腰带,Canterbury却出现了明显更强的消费增长。
为什么?
答案其实就是前面三条力量叠加:
农业收入增加;
Fonterra资本返还带来的财富效应;
人口增加;
房地产交易和住宅建设恢复;
就业相对有韧性;
再加上大型活动和旅游经济。
Christchurch近年来重新成为大型演唱会和体育赛事目的地,而2026年新体育场启用,又进一步提升了城市承接大型赛事和演出的能力。
这些活动最终都会转化成:
酒店入住、餐饮、Uber、零售、酒吧、旅游以及城市消费。
所以8.8%的零售增长并不是孤立数字,而是前面几条经济链条最终在消费端的体现。
还有一个容易被忽略的指标:就业
一个经济体是不是真的有韧性,看就业往往比看GDP更直观。
Stats NZ数据显示:
2026年第二季度,与第一季度相比:
Canterbury 就业增加0.5%,约增加1,424个岗位。
同期:
Auckland仅增加0.1%,约522个岗位;
Wellington则下降0.1%,减少约208个岗位。
如果看2026年6月与一年前相比,Canterbury的就业增加约 5,842个,同比增长1.9%;Auckland增长约0.5%。
这可能是Canterbury当前优势中最重要、但最容易被忽略的一环。
因为人口增长如果没有就业支撑,很容易变成住房和公共服务压力。
但Canterbury目前出现的是:
人口增加 + 工作岗位增加 + 房屋建设增加 + 消费增加。
这四件事情同时发生,才解释了为什么它连续多个季度保持在区域经济排行榜前列。
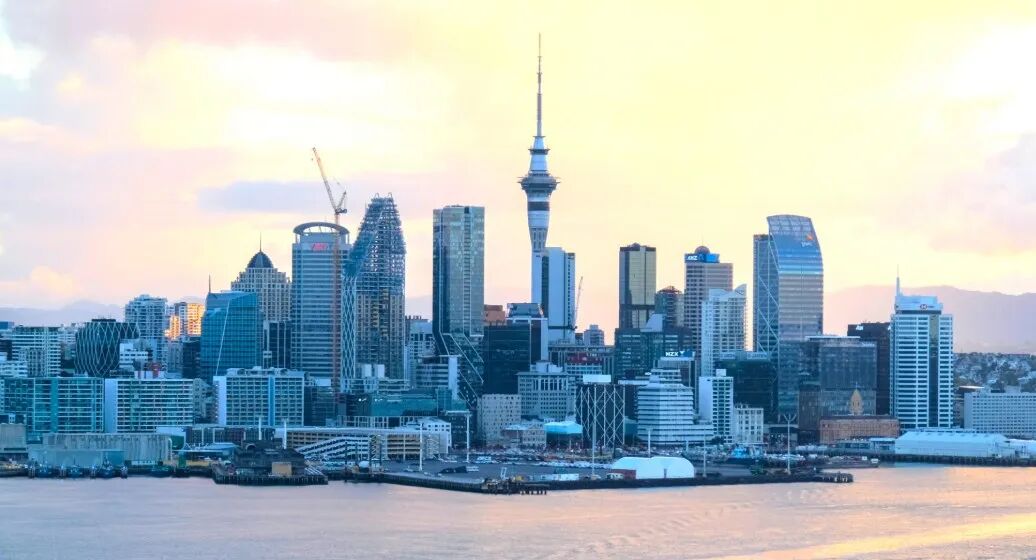
那么,为什么奥克兰反而只有第六?
这里需要强调:
ASB的Regional Economic Scoreboard并不是“谁GDP最大”的排行榜。
奥克兰当然仍然是新西兰最大的经济体,这一点没有改变。
真正发生变化的是:
奥克兰当前的增长动能没有Canterbury强。
奥克兰经济高度依赖房地产、金融、专业服务、建筑、移民和城市消费。
在利率和生活成本较高、房地产市场仍未完全恢复、就业增长偏弱的环境下,这套经济结构受到的压力自然更大。
ASB最新住房分析显示,全国房价目前仍然比2021年底高点低约 15%;如果扣除通胀,实际跌幅接近 30%。
对于房地产在家庭财富中占比非常高的奥克兰来说,这种财富效应不容忽视。
同时,Canterbury过去一年filled jobs增长约1.9%,而Auckland只有约0.5%。
所以现在并不是奥克兰“衰退”,而是:
Canterbury的经济发动机更多,而且当前恰好同时启动。

惠灵顿的问题则完全不同
如果说奥克兰只是暂时缺乏动力,那么惠灵顿面对的是更明显的结构压力。
惠灵顿经济高度集中于:
政府部门、公共服务、专业服务、办公室经济。
当政府支出趋于谨慎、公共部门就业承压,再叠加人口增长停滞、房地产低迷和消费不足,影响就会从公务员岗位逐步传导到:
咨询公司、律师、会计、餐饮、咖啡店、CBD零售、商业地产。
因此惠灵顿今年在ASB榜单中跌至末位并不令人意外。
尤其当我们把两个地区放在一起:
Canterbury人口 +1.1%;
Wellington人口约0%。
Canterbury就业增长;
Wellington季度filled jobs下降。
Canterbury住宅建设快速增长;
Wellington规模明显较小。
Canterbury受到出口和农业收入支持;
Wellington更依赖国内政府和服务业需求。
两种经济结构在当前周期中的表现自然会非常不同。
但千万不要把“全国第一”理解成“经济繁荣”
这是理解这份排行榜最重要的一点。
Canterbury现在是全国表现最好的区域经济体之一,并不意味着走在Christchurch街头,每个人都会觉得经济特别好。
因为整个新西兰的大环境依然困难。
截至2026年6月:
失业率:5.6%
CPI通胀:4.1%
全国GDP季度增长:0.2%。
而且4.1%的通胀中,汽油价格同比上涨 27.5%,柴油价格上涨 71%。
企业面对的投入成本同比上涨 4.1%,而企业产出价格只上涨 3.2%。
换句话说,很多企业依然面临:
成本涨得比售价快。
Christchurch家庭同样要面对能源、食品、保险、房贷和Council rates压力。
2026/27 Christchurch City Council平均住宅rates还将上涨约 7.35%。
所以所谓“Canterbury全国第一”,更准确的解释其实是:
在一个仍然相当困难的新西兰经济环境里,Canterbury比其他地区更有韧性。
它不是繁荣。
它只是比别人更早开始恢复。
为什么这一次可能不只是短期反弹?
真正值得关注的是坎特伯雷的增长结构。
如果只是Fonterra今年多发了一笔钱,那么2026年的强势很可能只是一次性的。
但现在出现的情况显然更复杂。
Canterbury同时拥有:
第一产业和出口带来的外部收入;
接近70万并仍在增长的人口;
Greater Christchurch持续扩张的城市圈;
快速增长的住房建设;
制造业和物流产业;
旅游和大型活动;
以及相对奥克兰仍然更可负担的住房。
Christchurch本身约有 48,200家企业、238,000个工作岗位。
而且产业并没有高度集中于一个行业。
Christchurch最大的就业行业包括医疗、零售、制造、专业技术服务和建筑。
这意味着坎特伯雷真正的优势可能不是“乳业”。
而是:
它同时拥有农村经济和城市经济。
北岛很多地区拥有强大的农业,却缺乏一个Christchurch这样规模的城市。
奥克兰拥有巨大的城市经济,却没有Canterbury这样庞大的农业腹地。
惠灵顿拥有高附加值专业服务,却高度依赖政府和CBD经济。
Canterbury恰好把几种经济结构组合在了一起。
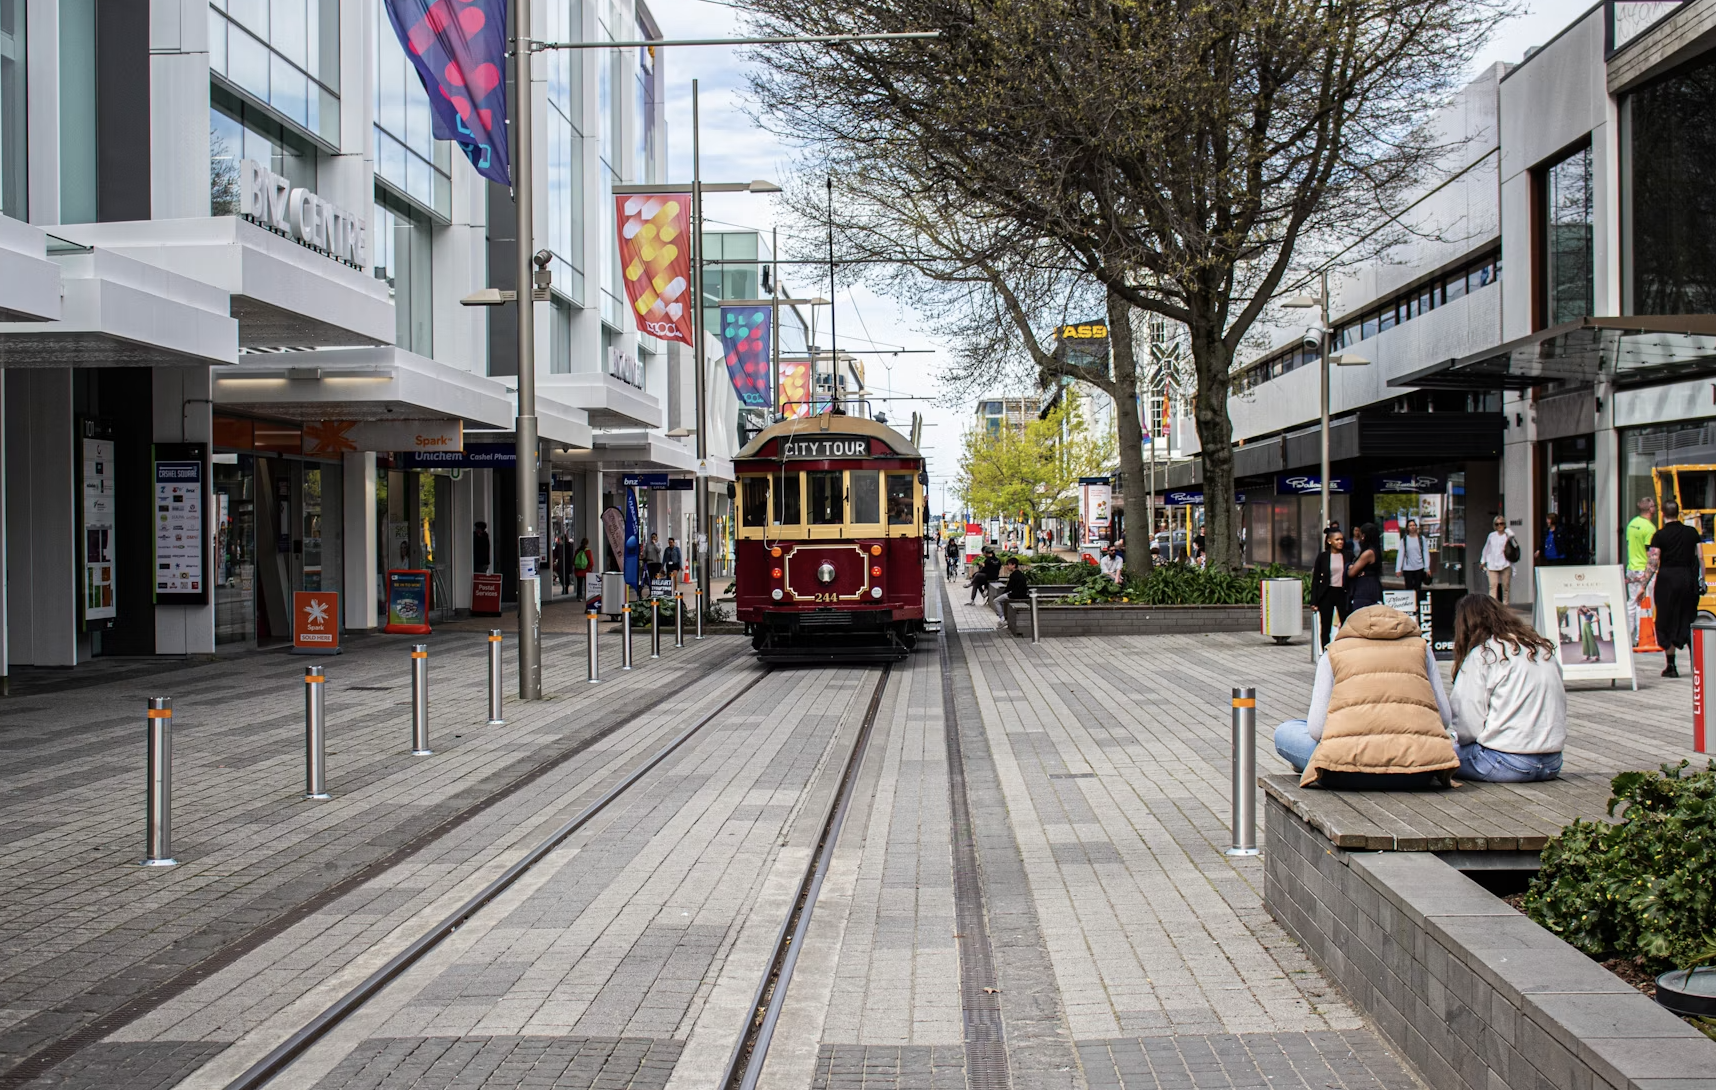
地震后的450亿纽币投资,正在进入收获期?
Christchurch市长Phil Mauger把今天的表现部分归功于地震后长达十多年的重建投资。
他的说法很直接:
过去投入Christchurch和Canterbury的资金累计约 450亿纽币。
道路、商业区、医院、公共设施、住宅和城市基础设施经过十多年重建之后,今天的Christchurch已经和2011年完全不同。
而现在,随着Te Kaha等大型城市设施投入使用,这些长期投资开始从“建设本身创造GDP”,逐渐转化成:
吸引人口、吸引企业、举办活动、创造旅游消费和提高城市承载能力。
这可能才是Canterbury故事中最值得观察的部分。
地震后的重建红利,并不一定在建筑完工时结束。
如果基础设施最终提高了一个城市吸引人口和企业的能力,那么它带来的第二轮经济效应可能持续很多年。
一个新的新西兰经济版图,正在出现
过去,新西兰经济的故事往往围绕两个城市展开:
Auckland负责增长,Wellington负责政府。
但现在,一个新的格局正在变得越来越明显:
南岛正在重新获得经济存在感,而Canterbury成为其中最重要的核心。
截至2026年,Canterbury已经拥有接近70万人口、超过550亿纽币GDP,并且是全国第二大区域经济体。
与此同时,它仍然拥有相对于奥克兰更充足的土地和住房扩张空间。
这并不意味着Canterbury会取代Auckland成为新西兰经济中心。
两者的规模差距依然巨大。
真正值得关注的是另外一个问题:
未来十年,新西兰新增的人口、住房、企业投资和消费,还会不会像过去一样高度集中在奥克兰?
2026年的数据至少给出了一个不同的答案。
越来越多的人正在搬到Canterbury。
越来越多的房子正在Canterbury建设。
就业仍然在增长。消费者开始花钱。出口收入正在进入地区经济。而这些力量正在互相强化。
经济下行时期,新西兰商界曾流行一句话:
“活过 25 年.”
后来又变成:
“复苏在 26年.”
但到了2026年,全国经济显然还没有真正进入“复苏”的阶段。
ASB经济学家面对这个问题时开玩笑说,也许下一句应该变成:
“天堂在 27年.”
对于整个新西兰来说,这个目标或许还有距离。
但至少从目前的数据看——
Canterbury,可能已经提前走在路上。
相关阅读:
新西兰商业信心正在持续复苏?
Westpac:新西兰央行需要把OCR升到4%!
ANZ银行再度给新西兰房市泼冷水,需求继续降温,房市继续疲软
坎特伯雷经济为何能领先奥克兰和惠灵顿?
谁在领跑新西兰经济?这个地区重回第一,奥克兰跌至第六
最新GDP出炉!增长高过储备银行预期,10月加息悬念再起
新西兰人又不敢花钱了!餐饮和服装耐用品消费全线走弱
新西兰经济在复苏?没有北岛的复苏能叫复苏吗?
注:凡新西兰中文先驱网引用、摘录或转载自其他媒体的作品,其观点、内容真实性及知识产权均由原作者或原出处负责,新西兰中文先驱网不承担任何责任。如有侵权行为,请及时联系我们删除。如有任何问题或合作意向,请联系news@chnet.co.nz。
(责编:twinkle)
chineseherald.co.nz All Rights Reserved 版权所有