在新西兰买房,银行如何决定你能借多少钱?
分享
来源:NZ每日财经
银行如何决定你能借多少钱
银行通过以下方式评估你的借贷能力:用贷款价值比(LVR)来评估你的首付(deposit)规模,用债务收入比(DTI)上限来对比你的总债务与收入,以及用压力测试利率来测试你应对更高利率的能力。
这三项检查旨在确保你能在贷款期限内从容偿还房贷。每家银行应用这些规则的方式各不相同,但都遵循新西兰储备银行(RBNZ)设定的统一指导方针。
什么是贷款价值比(LVR),它如何影响你?
贷款价值比(LVR)衡量的是你的房贷金额相对于房产估值或购买价的比例。例如,如果你想以 80 万纽币购买一套房子,首付 8 万纽币,那么你的贷款额就是 72 万纽币,即 LVR 为 90%。
LVR 计算公式:(贷款金额 ÷ 房产价值)× 100
新西兰储备银行设定 LVR 限制,是为了管理整个房市中的金融风险。以下是现行规则在不同购房者类型中的适用情况:
- 自住业主和首次购房者:
大多数零售银行要求 20% 的首付(即 80% 的 LVR)。不过,银行可以将其新增的自住业主住宅贷款中的一部分,放贷给首付低于 20% 的借款人。 - 房产投资者:
投资者面临更严格的限制。大多数银行要求最低 30% 的首付(即 70% 的 LVR),仅允许一小部分新增贷款超出这一门槛。
更大的首付会降低你的 LVR,这可以让你获得更低的利率,并免除主要银行收取的低净值费(low-equity fees)。
什么是债务收入比(DTI)?
债务收入比(DTI)将你的家庭总债务与税前的年总收入进行对比。LVR 评估的是你所购买的资产,而 DTI 评估的是你的整体负债水平。
DTI 计算公式:总债务 ÷ 年总收入
储备银行引入了 DTI 限制,以遏制相对于家庭收入而言的过度借贷,并在以下框架下实施:
- 自住业主:
银行对 DTI 高于 6 的自住业主,其新增住宅贷款占比不得超过总额 20%。 - 投资者:
银行对 DTI 高于 7 的投资者,其住宅贷款占比不得超过总额 20%。
例如,如果你的家庭年收入合计为 15 万纽币,那么 DTI 上限 6 意味着你在所有债务上的总借款额很难超过 90 万纽币,除非银行动用了其允许更高 DTI 贷款的部分额度,或存在适用的豁免情形。
在银行评估中,什么才算作债务?
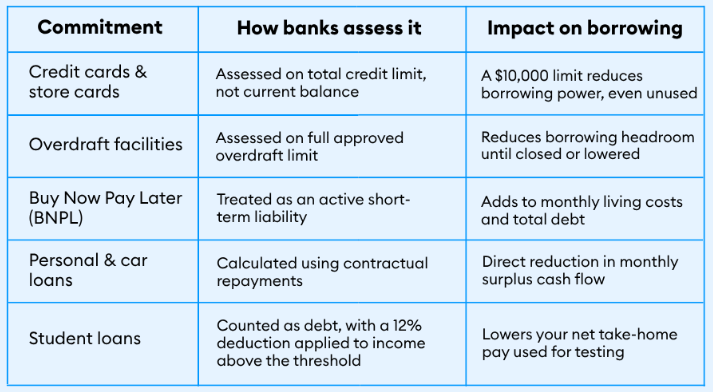
贷款方在计算你的 DTI 和整体财务状况时,会审查所有形式的信贷和持续性的财务承诺。在申请前注销未使用的信用卡并结清个人信贷工具,可以立即对你的借贷能力产生实际影响。
下表概述了常见的财务承诺,以及银行在申请过程中如何评估它们:(表格略 —— 原表为图形 / 表格,此处不展开)
什么是银行测试利率(test rate),它是如何运作的?
银行测试利率,又称房贷压力利率,是一种假定的利率,贷款方用它来测试:如果利率攀升,你是否仍能负担得起还款。即使当前市场房贷利率只有 5.5% 或 6.0%,贷款方通常也会以大约 7% 的利率来测试你的预算。
银行并非基于今天的利率来计算你的房贷负担能力。它们会在标准的 30 年贷款期限内应用更高的测试利率,以建立一道安全缓冲。
除了测试利率之外,贷款方还会对生活开支应用一个基准额度。它们可能会查看你近期的银行流水,以核查你的实际支出。如果你申报的开支低于银行的估算值,它们可能会在计算你能借多少时采用较高的那个金额。
LVR 和 DTI 限制是否存在豁免?
有,特定类别的贷款仍可豁免于储备银行标准的 LVR 和 DTI 限制。这些豁免旨在支持住房供应,并帮助首次购房者进入市场。
- 新建房豁免:
从开发商处直接购买、且在竣工后六个月内购买的房产,可同时豁免 LVR 和 DTI 规则 *。 - Kāinga Ora 首次购房贷款:
由政府承保的贷款,允许收入适中的借款人仅以 5% 的首付购房 *。 - 再融资和贷款重组:
在不增加总借款额的前提下,将现有房贷从一家银行转到另一家,可豁免于新的 LVR 限制 *。 - 搭桥贷款(bridging finance):
用于弥补购买新房与出售现有住房之间资金缺口的短期贷款,通常可豁免 *。
信用评分较低还能获得房贷吗?
较低的信用评分可能会给主流零售银行带来障碍,但这并不会让你彻底无缘购房。
如果你的信用评分需要改善,这些实用步骤可以帮助重建它:
- 调取你的信用报告:
通过 Centrix、myCreditFile 或 Experian 查询你的信用档案,以识别任何错误或未结清的违约记录。 - 结清未付违约:
立即缴清小额的水电费或电信账单,并要求获得书面结清确认。 - 建立可靠的良好行为记录:
在房租、水电和现有信贷上,保持连续六个月的按时还款记录。 - 避免多次贷款申请:
每一次正式信用查询都会在你的档案上留下查询记录,这可能会暂时拉低你的评分。
非银行贷款方可能会向信用受损的借款人提供房贷,不过这类贷款通常利率更高,并收取前置申请费用。
常见问题(FAQ)
我可以动用我的 KiwiSaver 作为购房首付吗?可以。符合条件的首次购房者可以提取其雇员和雇主的缴款,以及投资回报,前提是账户中保留最低 1000 纽币的余额。
银行如何核验我的日常开支?贷款方会用自动分类工具分析你的银行交易流水,以衡量餐饮、订阅、保险和育儿等常规支出。
预批(pre-approval)是否保证银行一定会贷款给我?预批是基于你当前财务状况而给出的有条件放贷意愿,但它仍取决于房产是否符合要求、估值核查,以及你的个人情况是否保持不变。
相关阅读:
2027新西兰面临哪些挑战和风险?央行最新金融稳定性报告出炉
大银行宣布收紧这些房产贷款,100万纽币房贷可能只批80万!
这家大银行也降了!五大行一年期房贷利率跌回4.99%,但专家警告……
新西兰这家大银行降息!18个月利率全网最低……
刚刚!新西兰央行暂停加息!官方现金利率仍为……
8.2万人提前动用KiwiSaver!经济困难提款人数五年来持续攀升!
新西兰首次购房者现在该不该上车?各城市首次购房者愿意付多少钱买房?
关于房屋贷款,现在你必须知道这10件事!
年收入要达到多少,才能在新西兰获得购房贷款?
大利好!所有新西兰主流银行的测试利率均已下降!
注:凡新西兰中文先驱网引用、摘录或转载自其他媒体的作品,其观点、内容真实性及知识产权均由原作者或原出处负责,新西兰中文先驱网不承担任何责任。如有侵权行为,请及时联系我们删除。如有任何问题或合作意向,请联系news@chnet.co.nz。
(责编:twinkle)
chineseherald.co.nz All Rights Reserved 版权所有