又一滴时代的眼泪:火腿肠也卖不动了?
分享
来源:橙柿新闻
“唰”地撕开一碗泡面的包装,加好料包,注入开水的同时,剪开火腿肠一头的铝环,剥开肠衣,把火腿肠一分为二丢进泡面里——这个吃面场景,曾经发生在办公室、出租房和户外野营的帐篷前……不过,这样的场景,现在越来越少了:超市里货架上的火腿肠,越来越卖不动了。
8月底,曾经是国内“火腿肠三强”之一的雨润食品公布了2026年中期业绩,其高温肉制品营收归零,正式告别了这条深耕多年的赛道。而国内火腿肠销售第一的双汇,包装肉制品销量自2020年峰值以来持续收缩,行业颓势可见一斑。
曾经“泡面加根火腿肠”的国民标配,是否正在开启一场缓慢且不可逆的退场?
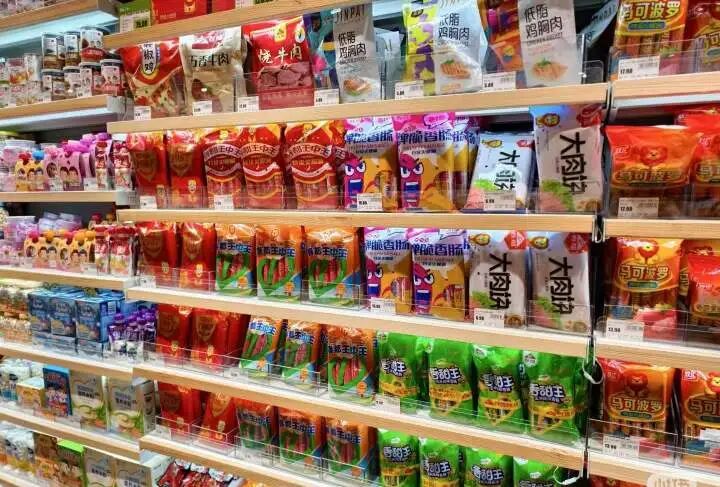
国内火腿肠市场的起源,要追溯到20世纪八十年代。1987年,洛阳肉联厂生产出国内第一根工业化火腿肠,“春都”这个名字拉开了高温肉制品工业化的序幕。当时国内冷链基础设施薄弱,鲜肉流通受限,无需冷藏、保质期长、开袋即食的火腿肠恰好填补了市场空白。1990年代城市化提速,绿皮火车、工地、校园催生了庞大的刚需市场,春都一度拿下七成市场份额。
市场的火爆,吸引了众多玩家涌入。1992年,双汇火腿肠面市;随后金锣、雨润相继入局,大量中小工厂投产,导致市场鱼龙混杂。
1995年,双汇率先发动价格战,将火腿肠的猪肉含量大幅下降,相应地大幅降低终端销售价格。春都选择全产品线跟进,最终把品牌信誉一次性押了上去,结果销量一落千丈。随着春都战略失误退出市场,双汇顺势完成反超,依靠完善的渠道网络和王中王高端产品线坐稳头把交椅。
靠着火腿肠业务,双汇成长为国内肉制品行业龙头。2013年,其高温肉制品达到顶峰,收入达157亿元。据欧睿国际零售监测数据,国内火腿肠C端零售市场,在2015年站上了巅峰,规模约480亿元。双汇、金锣、雨润三足鼎立,靠着全国化产能和密集的经销商网络瓜分市场,这套行业格局稳稳运行了近二十年。
本以为是开始,没想到却已是巅峰。2015年后,一路增长的火腿肠市场开始进入增长停滞、总量缓慢下行的周期。
双汇包装肉制品销量在2020年达到158.6万吨的近年峰值,此后连续五年收缩,2025年降至136.11万吨。五年时间,年销售约降了22万吨。更值得留意的是,双汇2025年肉制品板块营收235.27亿元,同比下滑5.09%。但毛利率逆势提升至37.05%。这是典型的”以价补量”:靠提价和产品结构升级稳住利润,但销量下滑的趋势并没有逆转。
行业格局也悄然改写。根据雨润食品(01068.HK)2026年中期业绩公告,公司自2024年12月31日起,不再续租高温肉制品核心生产厂房,彻底关停常温火腿肠相关产线与业务。2026年上半年,雨润高温肉制品营收归零,意味着其正式退出这条深耕多年的赛道。
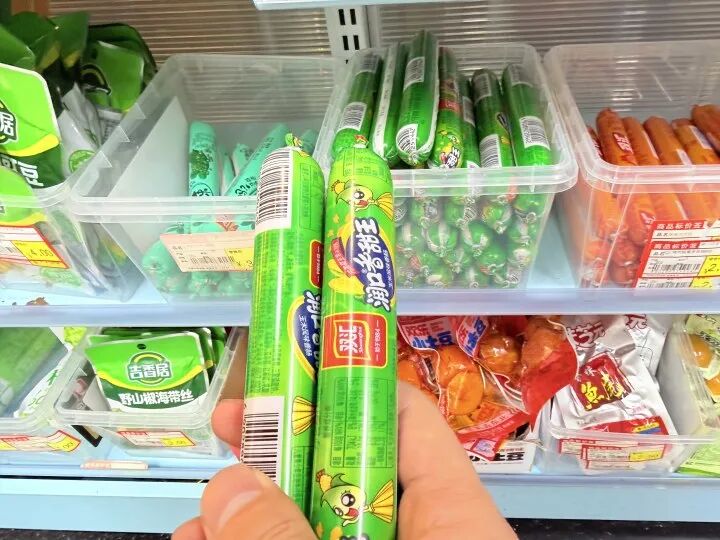
至此,持续20多年的火腿肠“三强争霸”成为历史。雨润留下的空白,迅速被其他龙头填补,市场集中度进一步提升。马上赢线下商超零售监测数据显示,双汇在常温火腿肠赛道已几乎形成垄断优势,线下零售市占率突破60%。金锣稳居行业第二,凭借稳固的北方市场,份额维持在18%-20%。双巨头合计拿下超八成线下零售市场。
行业第三梯队整体零散,体量差距悬殊。新希望六和依托西南区域渠道站稳脚跟、力诚食品主打休闲细分肠类市场,两个品牌份额都仅为个位数。
“泡面+火腿肠”的组合曾经是国民标配。有一段时间,康师傅和统一等品牌还搞过“方便面伴侣”:买的碗面里加赠一根小火腿肠。
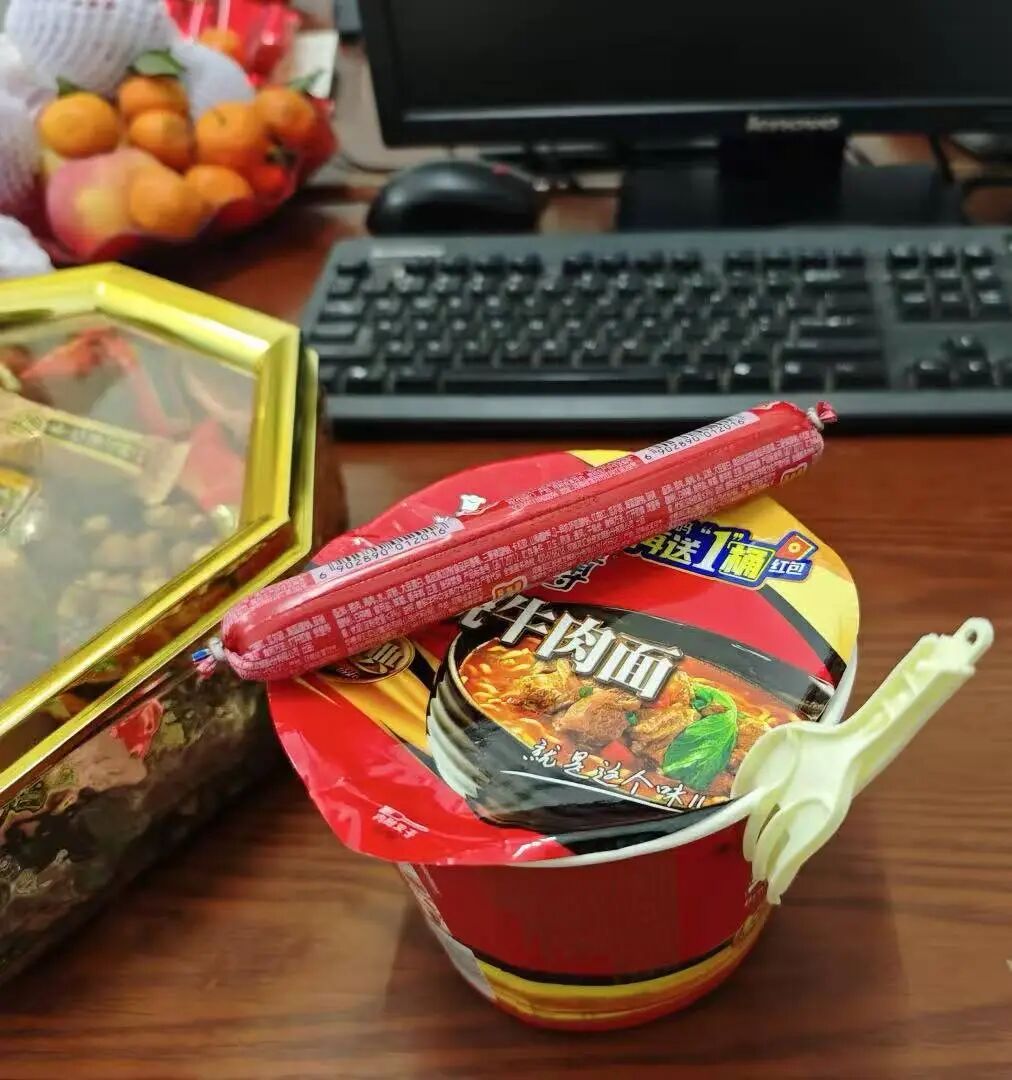
但同样是面对健康意识觉醒、外卖场景替代等不利因素的影响,方便面行业这两年出现了触底反弹,而这一组合中的火腿肠却没能跟着一起反弹?
业内人士认为,方便面能反弹,而火腿肠不能,根本原因在于两者的“高端化天花板”完全不同。
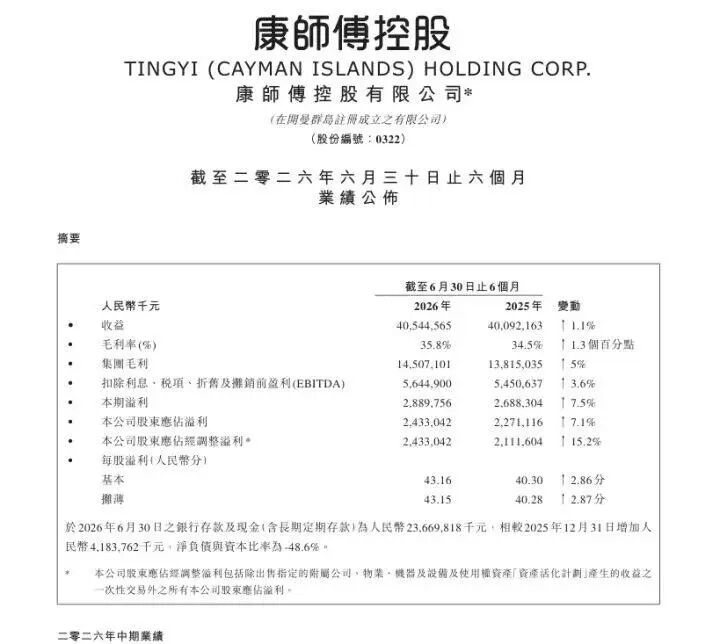
方便面可以通过升级让自己“更像一顿正经饭”。8月,两家方便面行业巨头康师傅控股(00322.HK)与统一企业中国(00220.HK)相继交出2026年上半年成绩单。
其中,康师傅方便面业务营收137.33亿元,同比增长2.0%;以方便面为主的统一食品业务录得收入56.34亿元,同比增长4.7%,占总营收的32.5%。中高端方便面年复合增长率达11.6%,远高于低端产品。
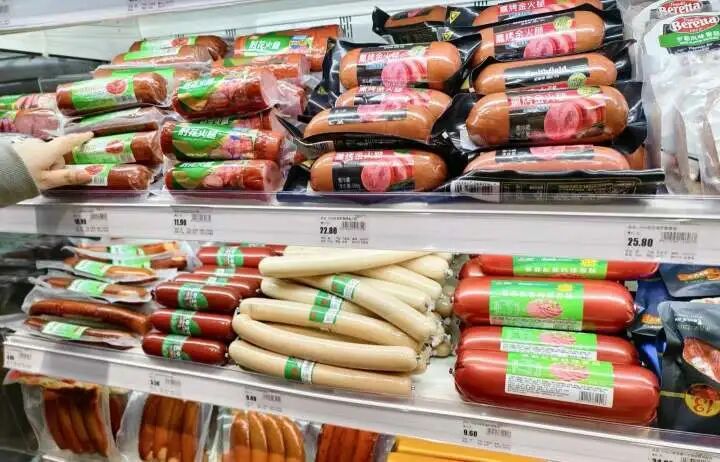
但火腿肠的逻辑不一样:做得越像鲜肉,消费者就越会疑惑“那我为什么不直接买鲜肉?”与之相对应的是,低温肉制品2024-2025年均增速超过8%,2025年市场规模达1860亿元,2026年预计突破1980亿元。雨润2026年半年报也显示,低温肉制品上半年收益1.90亿港元,同比增长2.5%,占集团总收益约77%。
烤肠市场方面,据《2026年烤肠行业市场上半年简报》预估,2026年整体规模将突破320亿元,近三年年均复合增长率达12%-15%。
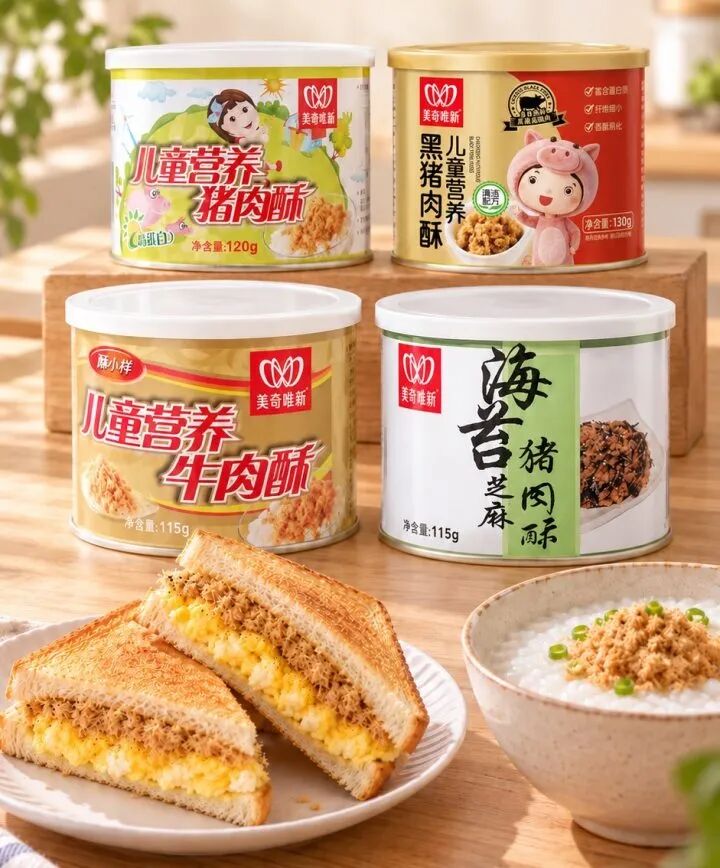
延续自1992年成立的知名品牌“唯新”的美奇唯新是一家浙江地区的专业高端肉制品食品企业,同属于从事猪肉加工食品行业。该公司的相关负责人邓海波认为,整体来看,火腿肠市场下滑是消费升级、需求变化叠加产品本身痛点共同造成的,是长期趋势,主要原因包括消费者健康意识提升;消费场景被更多新品替代;产品创新停滞,同质化严重;受到渠道变化冲击等等。
但客观来说,火腿肠不会彻底消失。下沉市场、户外速食、工地食堂、学校小卖部,依然有它的位置。无需冷藏、性价比稳定,这些物理属性在特定场景中仍然不可替代。
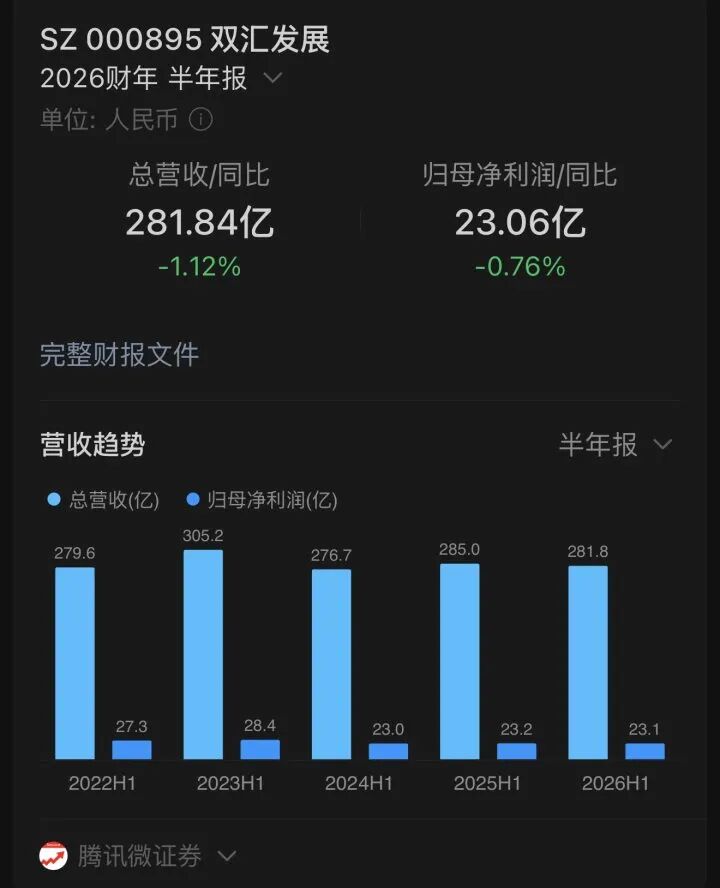
双汇半年报中提到,2026年上半年包装肉制品销量69.91万吨,同比增长9.12%,传统渠道销量止跌回升了1.4%,这意味着火腿肠在工地、学校、社区超市等基本盘场景中的需求正在趋稳。新兴渠道销量增长43.8%,包括会员仓储店、休闲零食店、电商、餐饮特通等。新渠道的爆发式增长,说明火腿肠正在被重新嵌入零食化、餐饮化等新场景。吨均销价同比略降,公司解释为“加大市场费用投入,部分投入通过价格折让方式实现”。
邓海波认为,火腿肠高速增长那个黄金时代过去了,因为符合这个产品的消费场景已经彻底不存在了。常温储存的猪肉休闲零食想要长久发展,核心是要抓住健康、原切、创新、细分场景四个关键点,走出和传统加工肉制品完全不同的差异化路线。
比如可以减少防腐剂、降低盐度,推出儿童款、低脂健身款猪肉零食,贴合当下健康饮食需求;跳出传统五香、香辣,结合各地特色风味,比如川味藤椒、广式蜜汁、湘式爆辣、浙式蜜汁叉烧等;同时推出芝士、烧烤、奥尔良等复合新潮口味,抓住年轻人味蕾。
相关阅读:
濒临破产!现象级网红产品,曾10分钟售500万桶,年销售额10亿!你可能也吃过!
风靡一时的美食品牌面临破产!曾10分钟爆卖500万桶,半个娱乐圈为它带货,整个品类如今遇冷
狂割10亿的“第一网红美食”,凉凉了
注:凡新西兰中文先驱网引用、摘录或转载自其他媒体的作品,其观点、内容真实性及知识产权均由原作者或原出处负责,新西兰中文先驱网不承担任何责任。如有侵权行为,请及时联系我们删除。如有任何问题或合作意向,请联系news@chnet.co.nz。
(责编:twinkle)
chineseherald.co.nz All Rights Reserved 版权所有