

全球债市混乱,新西兰央行若忽视汇率贬值,将面临巨大风险?!
分享
来源:NZ每日财经
过去一周,全球债券市场陷入极度混乱,占据各大新闻头条。基准美国 10 年期国债收益率本周持续上行,从 4.92% 攀升至高点 5.22%(周五收盘回落至 5.17%)。几乎所有人都难以解释,为何当前市场卖方压倒买方,推动美债价格下跌、市场收益率走高。
对未来的恐慌与预期,或许可以精准概括当前市场环境背后的驱动因素。
美国 10 年期国债收益率的未来走势,对新西兰经济中的投资者与企业而言都至关重要。通过互换(swap rates)市场锁定 / 对冲本地利率时,两年期以上的远期固定利率互换,几乎完全由美国互换利率与美债利率决定。
过往链接:为何OCR大涨75个基点,本地固定房贷利率却还没有任何反应?固定利率和OCR是何种关系?
理论上,高位的美国 10 年期国债收益率会吸引资金流入美元,推动美元升值。但近几个月,这一相关关系在一定程度上已经失效。近几周美元在全球外汇市场走强,美元指数从 9 月 8 日的 98.22 上涨至今日 100.75(9 月 24 日一度触及高点 101.00)。美元走强,将纽美汇率打压至 18 个月低点 0.5660。这一轮纽币抛售,一方面源于美元走强,另一方面叠加新西兰储备银行 9 月 2 日释放本地加息 “放缓” 信号所引发的独立卖盘。
多重因素共同推动美债收益率突破 5.00%,这一水平自 2006 年以来未曾出现,不分先后顺序罗列如下:
- 全球债券投资者普遍下调美国国债的配置权重、降低风险敞口。投资者最终认定,在特朗普执政下,政府年度财政赤字已经失控,政府债务规模只会继续扩大(债券供给增加)。
- 对冲基金投机者加杠杆大举抛售债券期货,同时做空原油期货。他们押注美伊冲突还将持续一段时间,油价维持高位,美国通胀在更长时间里居高不下。
- 美国国内债券投资者撤离国债市场,转而投向超大规模科技企业发行的高收益公司债。这些人工智能与数据中心企业,需要巨额债务及股权资本,支撑基建投入。
- 市场担忧美联储会受到特朗普的政治干预,不愿上调美国短期利率以抑制通胀。不过,凯文・沃什在上次议息会议果断上调联邦基金利率,一定程度缓解了市场对美联储公信力的担忧。
- 在特朗普的施政纲领下,全球安全、贸易与投资秩序彻底瓦解,强国对弱国发号施令。最终结果就是出现地缘瓶颈,正如中东当前局势,进而造成物资短缺、航运中断,推高通胀长期维持高位。
美国财政部长斯科特・贝桑特与美联储主席凯文・沃什均自信宣称,美国 GDP 增速走强将解决财政赤字与债务问题。油价走高叠加人工智能带来效率提升、降低成本,有望提振美国部分经济体的盈利与投资,他们的观点或许站得住脚。当前美国政府债务占 GDP 比重为 122%,仍低于日本(230%)和意大利(135%)。与美国不同,日本债务不需要依赖海外投资者认购,全部由国内投资者持有。
当然存在一种风险:人工智能革命无法带来美国当局深信的 GDP 增长。整个债务体系就可能崩塌,对美国经济增长形成巨大利空。债券市场或许正在定价这一风险 —— 经济增长无法解决债务问题,信用评级机构或将很快启动负面观察、下调评级。
一个更近的风险情景:美国接受伊朗解除航运封锁的条件,霍尔木兹海峡航运立刻恢复。据报道,特朗普已经拒绝该提议。在这一情景下(目前概率较低),西德克萨斯原油(WTI)价格将从 92 美元 / 桶暴跌至 70 美元 / 桶。市场对油价长期高位引发第二轮、第三轮通胀上行的担忧,将一夜之间消散。如果该情景成真,美元会走弱,美国利率市场会立刻消化、撤销后续加息定价。该情景不能完全排除:特朗普需要拿出亮眼政绩(汽油零售价大幅下跌),帮助共和党在 11 月中期选举取胜。但另一方面,自我中心的特朗普或许根本不在乎共和党能否保住参众两院,只要能修建他引以为傲的标志性建筑(宴会厅与拱门)、炒作 AI 股票,他就心满意足!
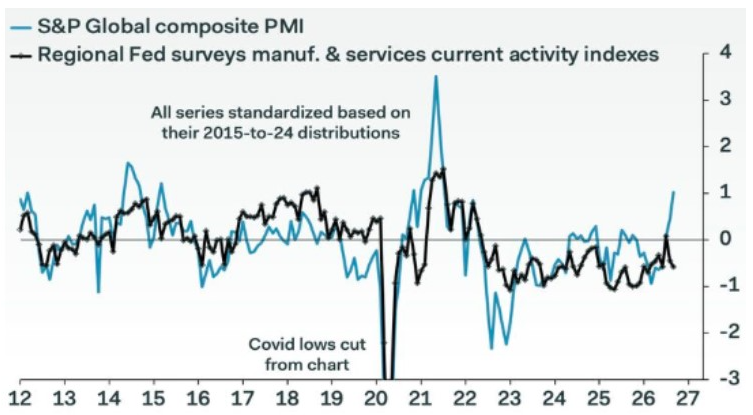
上周美国 9 月标普制造业与服务业 PMI 调查结果大幅超出预期,引发外汇与债券市场剧烈反应(美元走强、收益率上行)。但综合指数(服务业 + 制造业)从 55.2 飙升至 58.4,该数据属于异常值,并不能真实反映美国经济活动水平,对此不必感到意外。美联储各大地方分行(达拉斯、纽约、里士满、费城、堪萨斯)发布的 9 月服务业与制造业调查,并未出现这种飙升(参考下方图表,标普该项指标历史上曾短暂冲高回落)。
美债收益率(以及美元汇率)能否继续上行,还是掉头回落,很大程度取决于本周即将发布的一系列美国经济数据:
- 9 月咨商会消费者信心指数(当前 89.4)
- 8 月 PCE 通胀物价指数:核心 PCE 预计上涨 0.30%,同比增速从 3.40% 回落至 3.30%。若涨幅低于预期,债券收益率与美元将下跌,反之则上行。
- 9 月 ISM 制造业 PMI(当前 54.6)
- 9 月非农就业数据:预测新增就业 9 万至 10 万人,8 月新增就业 16.2 万人,基数较强。
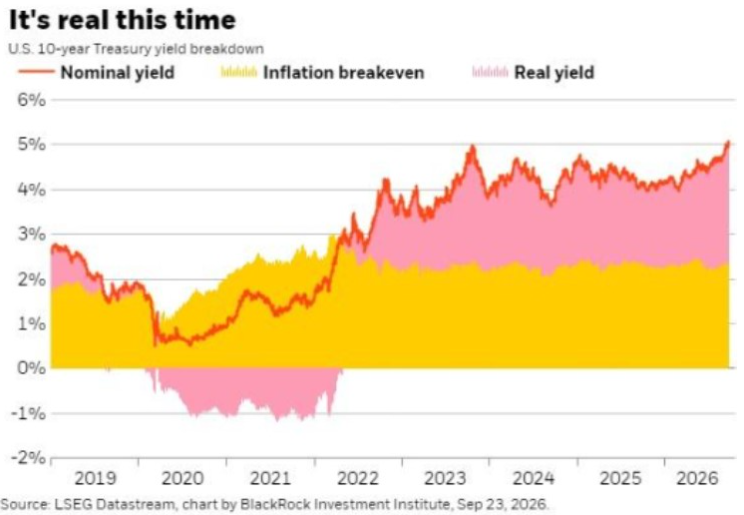
在本轮债券抛售潮中,一个悬而未决的问题:何时投资者会被吸引重返市场买入债券,从而压低收益率?下方图表显示,“实际” 债券收益率(剔除通胀后的名义收益率)已经达到多年高位。
新西兰储备银行忽视汇率贬值,或将自食恶果
在定期货币政策声明中,新西兰储备银行(RBNZ)总是将纽币汇率波动全部归因于国际局势,通常归结为美国利率变动与美元走势。该行从未提及,自身政策行动与决议同样会影响纽美汇率。但央行履职的核心能力之一,就是预先预判自身言论与政策对外汇、利率市场产生的影响。
12 个月前,新西兰储备银行大幅下调官方现金利率 OCR。当时通胀并没有跌破 1.00% 的风险,只是时任代行长担心经济再度陷入轻度衰退。这是一次对当时经济基本面严重误判:2025 年 9 月季度 GDP 强劲增长 0.90%,同年 12 月季度再增 0.50%。2025 年末,其他主要货币相对弱势美元走强,唯独纽币贬值,根源完全在于新西兰储备银行。
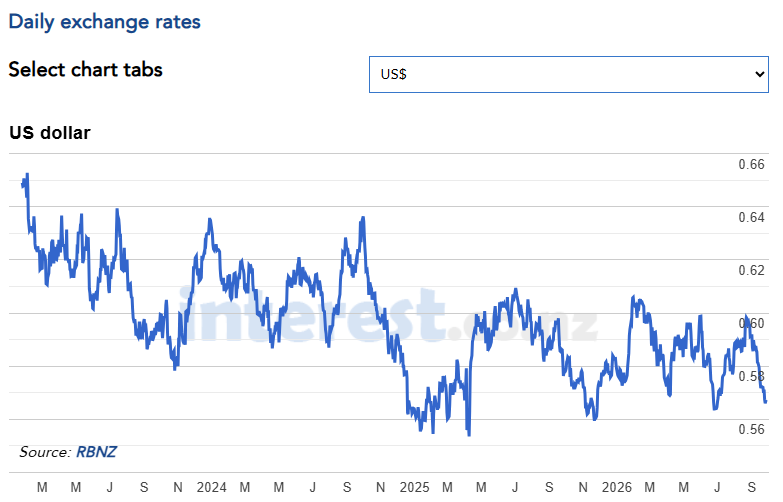
2026 年 9 月 2 日货币政策声明中,新西兰储备银行不明原因放缓此前释放的 OCR 加息节奏,取消 10 月 28 日的加息安排。纽币独立下行,从 0.5960 跌至 0.5820;随着近期美国加息扩大利差,纽币进一步下挫至 0.5660。如今已经很明确,新西兰储备银行需要推翻 10 月 28 日暂停加息的决定,再次上调 OCR 0.25 个百分点至 3.00%。
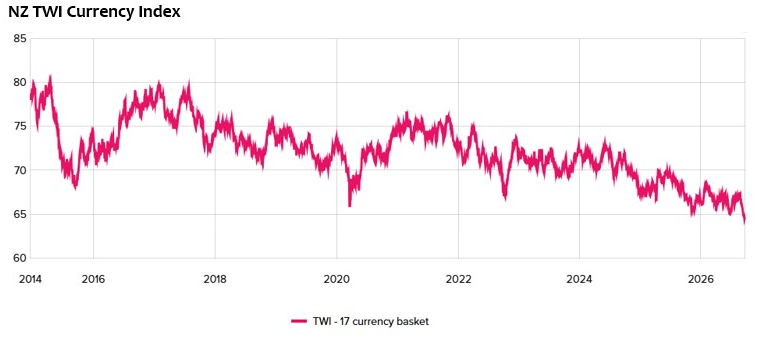
正如我们此前所说:新西兰储备银行本需要更强的纽币压低可贸易通胀,让整体通胀重回 1%-3% 目标区间,却出台政策令纽币贬值,这完全不合逻辑。新西兰储备银行的 GDP 与通胀预测,均假设贸易加权指数 TWI 维持稳定。当 TWI 大幅低于假设的稳定水平时,央行必须相应上调通胀预测。当前 TWI 指数为 64.35,过去 12 个月从 66.70 下跌 3.50%;过去 24 个月从 71.26 下跌 9.70%。过去两年,TWI 贬值确实利好出口驱动型经济复苏,但另一面,弱势货币持续推高可贸易通胀,整体通胀高于 3%。2025 年末以及最近几周 TWI 指数大幅贬值的情况,可见下方图表。
一边造成纽币贬值,一边又假设汇率环境保持稳定,以此实现 2.00%-2.60% 的年度通胀预测,这套逻辑缺乏可信度。
过去 18 个月,在连续六份货币政策声明里,新西兰储备银行将 18 个月远期通胀预测稳定锁定在 2.00%-2.60% 区间,每一次预测都假设 TWI 指数后续保持平稳。然而,受央行自身利率决议影响,TWI 并未企稳,过去 18 个月从 69.00 下跌至 64.34,贬值 6.70%。输入型通胀推升实际通胀,显著高于新西兰储备银行的预测值。
倘若新西兰储备银行没有在 2025 年末将 OCR 下调至 2.25%、引发纽币大幅贬值,过去 18 个月,央行本可以更接近实现 2.00%-2.60% 的通胀目标。
对本地美元进口商而言有一个好消息:未来 6 至 9 个月内,新西兰储备银行很快会意识到,必须把新西兰利率上调至超过美国利率,才能扭转汇率下跌趋势,才有机会把通胀压回 3% 以下。央行同时需要清楚:国内大部分出口商(牛羊肉企业除外)已经多年远期对冲纽币升值风险,因此纽币大幅走强并不会拖累出口板块拉动的 GDP 增长。
澳洲联储再度加息
澳大利亚储备银行(RBA)于本周二宣布再次上调 OCR 0.25%,利率从 4.35% 升至 4.60%。尽管利率与外汇市场已经提前完全消化本次加息,但澳元仍有望升值,因为澳洲联储配套声明会释放信号:对抗顽固高通胀的战斗尚未结束,后续大概率还需要继续加息。
澳大利亚 8 月通胀数据将于次日(9 月 30 日周三)发布。澳洲联储重点关注的 “截尾均值” 通胀同比,预计由 3.60% 升至 3.70%,支撑联储坚定的鹰派立场。
根据美伊冲突结果与油价后续走势,未来数月澳洲联储有较大概率过度收紧货币政策,将澳大利亚经济推入罕见衰退。澳大利亚房贷全部为浮动利率;澳大利亚中小型企业不像新西兰企业,不会通过互换市场对冲利率风险。最终结果就是:加息对澳大利亚经济的负面冲击更加直接。反观新西兰,90% 房贷客户锁定固定利率,企业借款人同样选择固定利率。新西兰储备银行未来数月同样会大幅加息,但由于塔斯曼海峡对岸(新西兰)市场主体风控意识更强,加息对经济的负面影响会更温和、滞后。
基于以上原因,未来 12 至 24 个月新西兰经济表现将显著强于澳大利亚。外汇交易员已经开始理解这种差异。因此在澳洲联储加息期间,纽美汇率大概率跟随澳美汇率上行。尽管美国近期大幅加息,澳大利亚利率目前仍略高于美国。澳元仍有升值空间,未来数月有望上行至 0.7300/0.7400;但明年后期澳元表现将弱于纽币,届时澳洲联储可能开启降息,而新西兰储备银行仍处于加息或维持高利率阶段。
相关阅读:
纽币汇率三重杀:兑澳币美元人民币同时创新低!
财政突然好转,但“定时炸弹”在逼近!工党、绿党猛批:普通人为什么还是这么难?
美联储3位官员同日放鹰,市场预期10月加息概率升至69%
更多银行跟进上调房贷利率,中资银行低息优势突出,极具竞争力!
加元跌惨! 兑人民币只剩4.77 跌破0.71美元 专家警告还没到底!
受美联储加息预期推动 美元触及近两月最高位
新西兰央行加息会更猛!可能连加3次,OCR将涨到……
美国30年期贷款利率升至6.95% 创19个月来最高值
美债5%时代来临:短期未必“爆雷”,12至18个月后或见压力
美国10年期国债收益率一度升至2007年以来高点
注:凡新西兰中文先驱网引用、摘录或转载自其他媒体的作品,其观点、内容真实性及知识产权均由原作者或原出处负责,新西兰中文先驱网不承担任何责任。如有侵权行为,请及时联系我们删除。如有任何问题或合作意向,请联系news@chnet.co.nz。
(责编:twinkle)
chineseherald.co.nz All Rights Reserved 版权所有